


吴碧娥╱北美智权报 编辑部
生成式AI发展正式迈入以商业变现与基础设施优化为核心的残酷竞争期,「Token经济」正全面重塑全球运算基础设施的战略版图。当人工智能数据中心(AIDC)从传统机房蜕变为将电力高效转化为Token的「算力工厂」,产业界的价值衡量指针已从单纯追逐图形处理器(GPU)算力,转向能源转换效率与单次任务的生成成本。台湾地区资策会产业情报研究所(MIC)指出,未来AIDC的胜负不仅在于克服选址的环境摩擦力与重构资本融资模型,更取决于能否透过「算网融合」的通讯技术,将分散的硬件资源转化为实际可用的算力并精准交付给终端需求。这场从算力形成、跨站配置到智能交付的底层架构剧烈变革,正为台湾科技供应链带来前所未有的机遇,全面推动产业由硬件代工迈向「系统级效能整合枢纽」的历史性升级。
AIDC运算平台竞争白热化
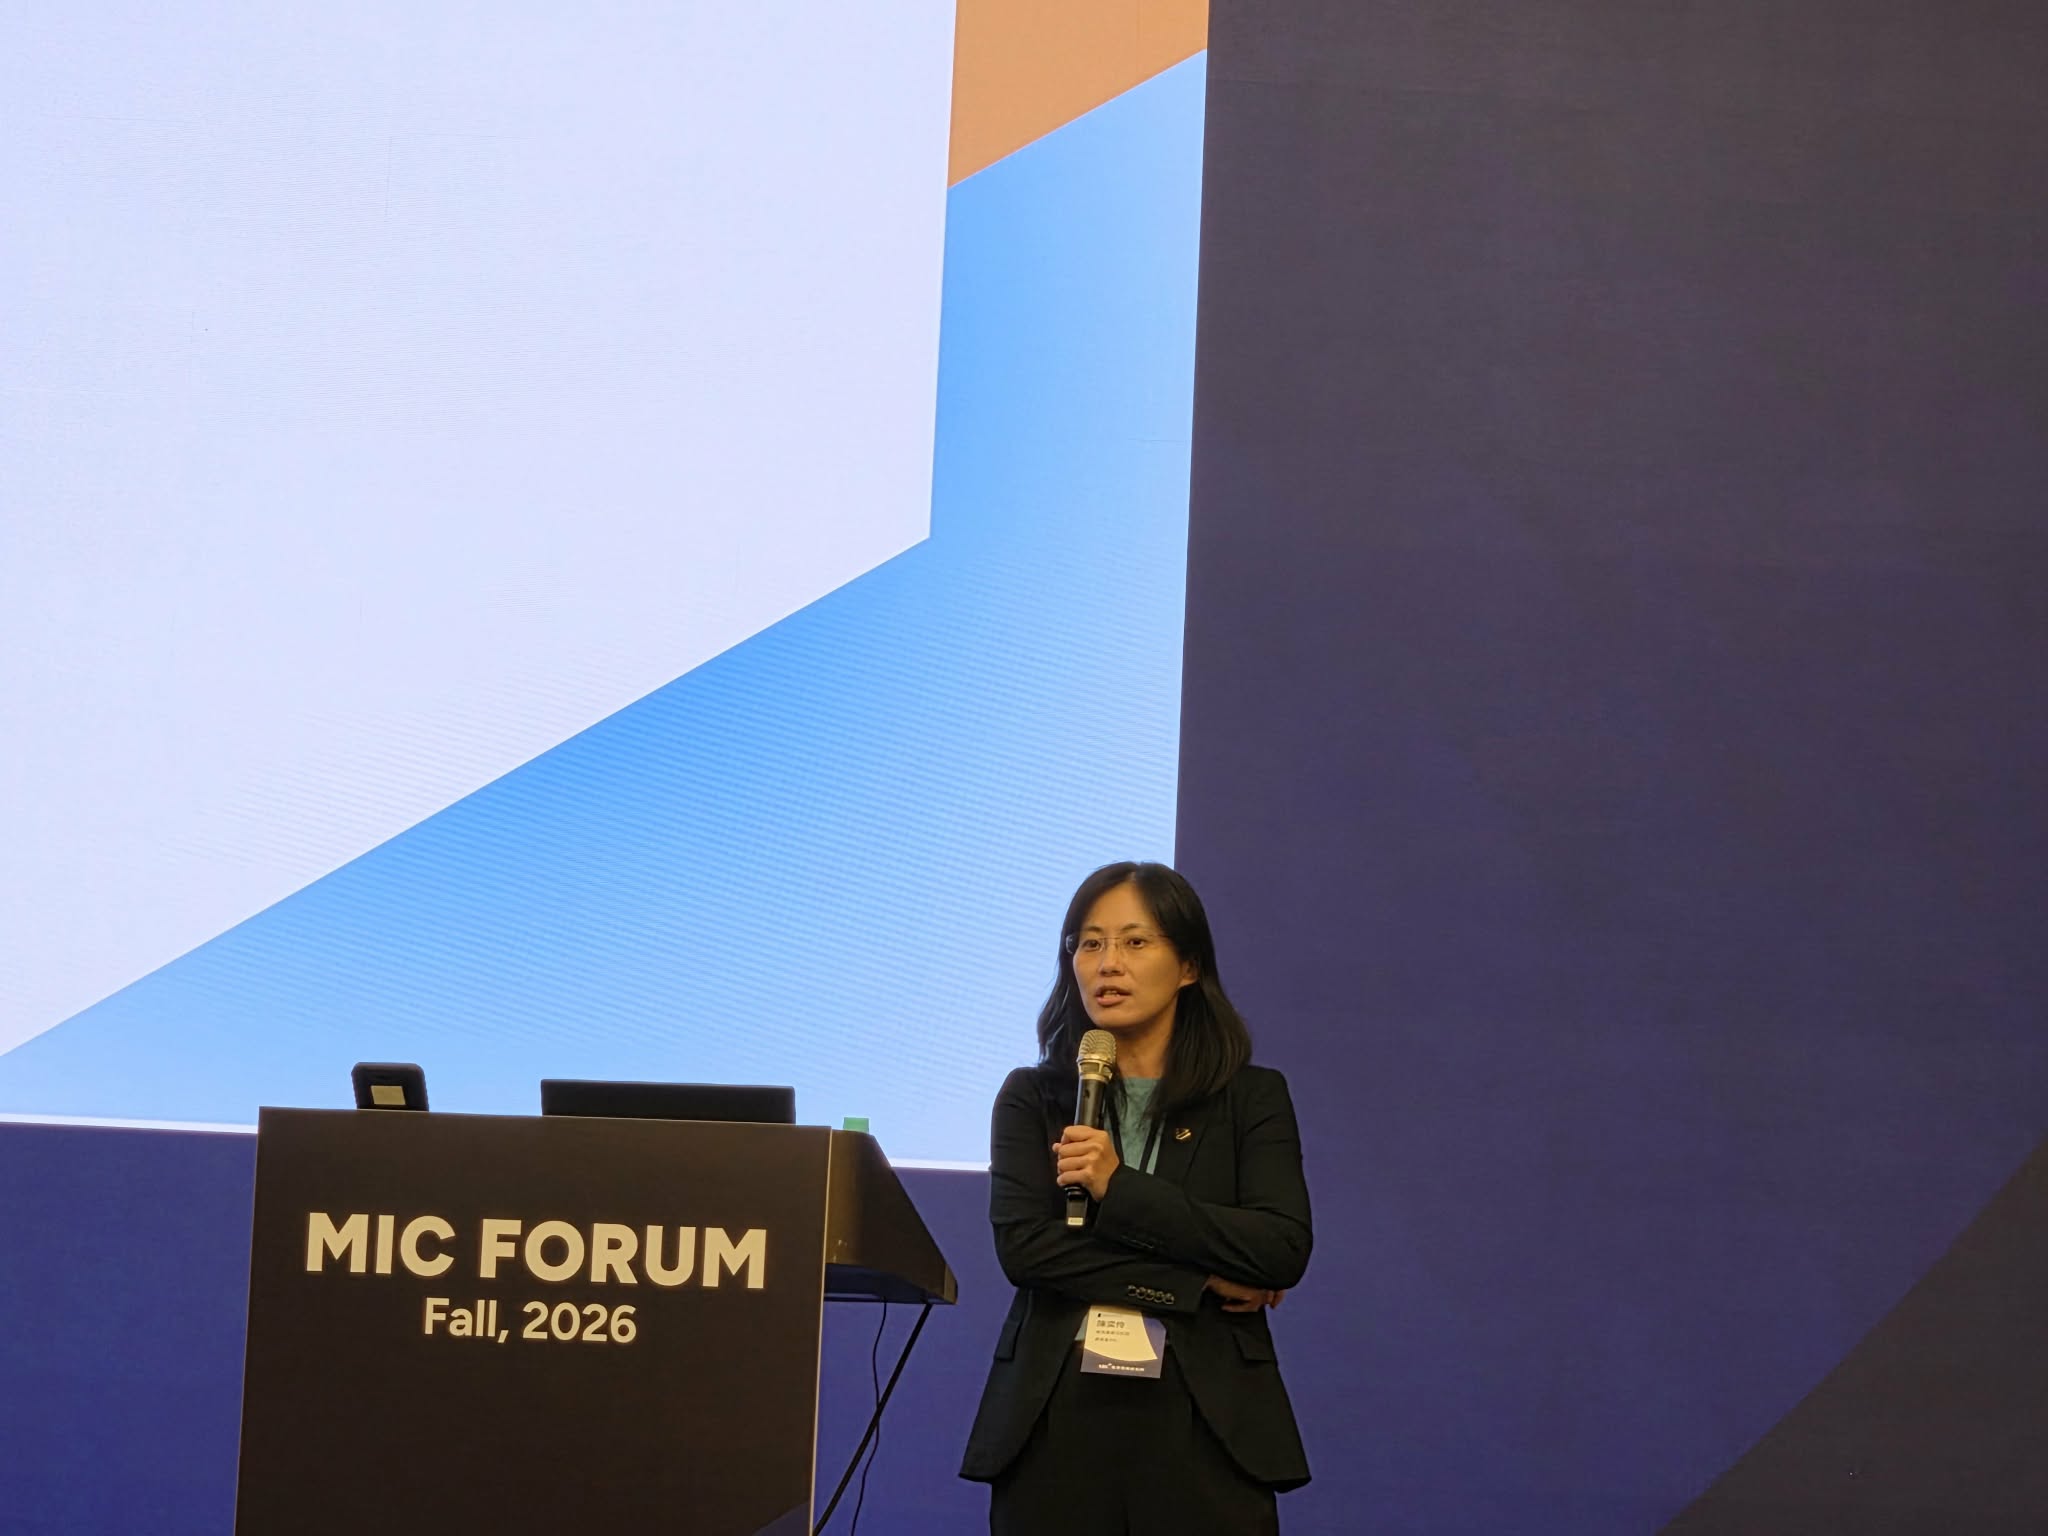
当ChatGPT掀起的生成式AI浪潮走过三年,生成式人工智能的发展已经跨越了最初的技术展示阶段,正式进入以商业变现与基础设施算力优化为核心的残酷竞争期。在这一波被称为「Token经济」的浪潮中,人工智能产业的度量衡正在发生根本性的典范转移。全球AI推论Token用量正以年增4.73倍的惊人速度成长,而云端服务业者未满足的算力合约金额已累积至2.5兆美元之谱。当市场的焦点已经从单纯追逐图形处理器(GPU)的理论浮点运算能力,全面转向每瓦电力能产出多少Token(Token/W)以及每单位Token的生成成本(Token/$),这场被称为「Token经济风暴」的产业变局,不仅重塑了AI数据中心(AIDC)的商业模式,也为台湾的服务器与系统整合供应链开启了新的成长窗口。台湾地区资策会产业情报研究所(MIC)资深产业分析师陈奕伶指出,人工智能数据中心(AIDC)将电力转化为Token的数字工厂,深刻改变了底层运算平台的竞争态势,同时也为台湾科技供应链带来了从硬件代工迈向系统级效能整合枢纽的历史性升级契机。
从卖算力到卖Token:AIDC正在改写数据中心的定义
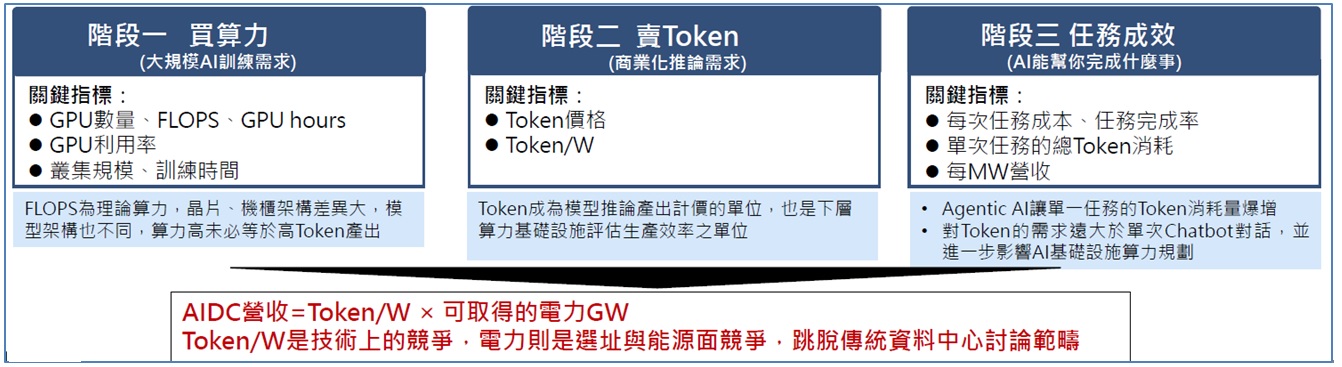
传统数据中心的本质是提供储存空间、云端算力与软件工具的租赁服务,关键限制在于机房空间与IT预算,效率则以电力使用效率(PUE)或空间利用率来衡量。然而陈奕伶指出,新一代的AI数据中心更像是一座「把电力转换成Token的工厂」,而非单纯出租储存与运算资源的场所。它的关键限制不再是机房大小,而是能否取得足够的外部电力;效率指标也从PUE转为「Token/W」与「Token/$」,也就是在既定的电力供给下,能够产出多少价值。
这样的价值衡量方式,也反映出AI产业发展的三个阶段演变:第一阶段是「买算力」,大规模训练需求驱动GPU数量、算力利用率等指标;第二阶段是「卖Token」,商业化推论需求兴起,Token价格与每瓦产出效能成为核心指标;如今正迈入第三阶段的「任务成效期」,焦点转向人工智能能为人类完成什么具体任务,衡量标准变成单次任务的总Token消耗与每次任务的执行成本。特别是在代理式人工智能(Agentic AI)崛起后,对Token的需求远大于过去单纯的聊天机器人对话,市场上出现了明显的杰文斯悖论(Jevons Paradox)效应,也就是当Token的生成成本越便宜,应用的层面就越广,导致总体的算力需求反而呈现报复性成长,甚至超越了基础设施的供给扩张速度。目前全球主要云端服务业者的未满足算力合约累积已经高达2.5兆美元,各大业者除了自行建置算力工厂外,也积极透过长期算力合约来互相支持,以补足短期的算力缺口。
突破运算与内存瓶颈:Agentic AI带来的全新挑战
要理解运算平台的竞争态势,就必须深入拆解推论Token的生成成本与技术瓶颈。人工智能服务器本质上就是一台Token生成器,其运作链路主要分为两个阶段。第一个阶段是预填充(Prefill),这是计算密集的过程,处理器必须将使用者输入的所有提示词(Prompt)一次性运算完毕,这个阶段的瓶颈在于GPU的绝对算力;第二个阶段则是解碼(Decode),这是内存带宽需求极高的过程,每生成一个新的Token,系统就必须重复读取模型权重、进行运算再写回高带宽内存(HBM),这个逐字生成的过程对内存带宽带来了极大的考验。
随着应用场景从简单的问答转向复杂的代理式任务,内存瓶颈变得更加严峻。Agentic AI在执行任务时,必须仰赖代理执行环境(Agent Runtime)的编排,不断在工具执行层与大语言模型之间进行反复循环。系统必须不断检索上下文、执行程序代码、与数据库互动,然后将结果回填至上下文中进行下一轮的推理,这意味着每一圈的推论都必须重新处理不断新增的上下文,导致键值快取(KV Cache)的容量需求呈现跨层级的爆炸性成长。
台湾产业的升级契机:从硬件代工迈向系统级效能整合枢纽
AIDC运算平台的剧烈演进,正为台湾科技供应链带来前所未有的价值重塑机会。从全球贸易数据的变化中,可以清晰看见台湾产业角色的蜕变。近年来,台湾大量进口来自南韩的高阶内存晶粒与逻辑电路,并在境内进行高附加价值的系统组装与测试。数据显示,包含高效能GPU卡在内的相关产品出口额呈现爆发性成长,2026年预估高达千亿美元的GPU卡将出口至美国,而整机服务器则大量出口至美国、马来西亚、爱尔兰等全球数据中心扩建的核心枢纽。这说明了台湾已经不再只是单纯零组件供应者,而是全球算力基础设施的核心整合基地。
陈奕伶指出,在Token经济架构下,AIDC的营收与四个关键指标息息相关:数据中心上线速度(TTFT)、生产效率(Tokens/Watt)、系统可靠性(MTBI)以及设备使用生命周期。这四大指标正是台湾供应链得以大展身手的新战场。过去,供应链的竞争力取决于单一平台的规模化制造能力;如今,面对百花齐放的异质运算与客制化ASIC趋势,台湾的原始设计制造商(ODM)必须具备跨平台的快速导入与量产能力,甚至需要与芯片商及云端巨头进行深度的共同设计(Co-design),涵盖服务器主板、电源供应架构、先进液冷散热技术以及机柜级的系统整合。
未来的AI硬件价值不仅仅存在于芯片本身的理论算力,更要放眼系统级的Token生产效率。台湾产业链正积极布局高速连接器、铜缆背板与光电共封装(CPO)技术以降低通讯瓶颈;同时在电力系统端导入高压直流输电与高效能备援电池模块,并搭配整机柜液冷与数据中心基础设施管理(DCIM)系统,全面降低非运算能耗。台湾供应链必须在全球多产地灵活布局,以最快交货速度协助客户缩短AIDC的建置期,并将自身价值由硬件代工延伸至系统级效能解决方案,才能在Token经济的下一场基础设施竞赛中站稳战略高地。
前瞻AIDC建设的三大战略
过去数据中心仅被视为储存与传输信息的基础设施,如今的AI数据中心已然蜕变为实体制造业的「算力工厂」。台湾地区资策会产业情报研究所副主任郑兆伦指出,AIDC结合能源、设备与厂房,提炼出具备极高经济价值的有效算力。这种自带变现能力的资产特性,意味着AIDC已成为生产算力中间财的关键设施。面对全新的获利方式与估值概念,产业界经营战略正围绕着重估市场需求、加速场址开发以及调整财务规划等三大核心议题全面展开。
重估需求:云端营收与主权算力双轨推升
全球对算力的渴求正反映在云端巨头亮眼的财报上。观察微软、亚马逊、Alphabet与甲骨文等大型云端服务供货商预测,云端业务不但逐年攀升,占总营收比重更预计在2026年达到两成至六成以上的历史新高。由于AI算力采购多采长期合约,三大云端巨头的积压订单增幅均接近翻倍。为支撑巨额订单,各家巨头2026年将投入惊人资本支出,若将表内外债务和租赁承诺合并计算,总财务承诺已高达1.6兆美元。
加速选址:跨越环境摩擦与主动布局电力
随着算力需求狂飙,2027年后总算力与用电量将呈现陡峭增长,但AIDC实体站点扩张却面临放缓隐忧,关键在于日益严峻的「环境摩擦力」。未来的决胜点在于谁能最快将土地转化为可融资、可接电、可营收的算力产能。然而,电力基建瓶颈、并网排队遥遥无期、建设成本高涨,以及水资源、碳排等社会许可要求,都构成庞大阻力,促使资本与需求加速转向能解除摩擦的新兴地区,如积极开辟绿色通道的马来西亚柔佛州。
在选址过程中,自备电力规划已成核心战略。冗长的电网连接时间与严格法规,迫使AIDC业者将目光转向表后自备电力。全球政策开始要求AIDC业者自行创造、融资与维持所需电力,避免将基建成本转嫁给大众。同时,AIDC必须主动提供本地容量与系统支持,开发商在规划初期就必须导入结合市电、表后发电、储能与微电网的混合电力架构。未来的绿电采购将超越传统凭证买卖,政策也强力要求AIDC建设必须伴随新增的清洁电力与可靠电力,促使营运商正式转型为能源开发者。
财务调整:收入模型重构与算力金融化
当AIDC彻底转型为算力工厂,其收入模型也必须全面重构。传统单纯以电力容量计价的时代已然过去,现代AIDC可售产物极度多元,同一机房可能同时供应以月计费的电力空间、以小时计费的GPU算力,甚至是按请求次数计价的模型服务。收入模型必须精准拆解工厂产出,并考虑设备世代汰换、转换效率及客户信用风险,才能真实推算积压订单何时转化为股东现金流。
郑兆伦分析,面对数百亿美元投资门坎,单靠企业自身信用已无法支撑扩张,将AIDC资产包装为金融产品引入外部资本市场,是产业发展必然趋势。算力金融化正从初期的企业信用、基建担保,进阶到以运算设备、算力产能、算力合约甚至是未来算力现货与远期价格作为融资目标。首要任务是将技术异质的GPU与算力产能,转换为金融市场可辨识、可替代的标准化商业单位。然而,随着资本池扩大与金融产品层层包装,系统性传染风险也随之攀升。一旦算力需求反转或设备残值大幅重估,高度连动的金融杠杆可能引发跨市场骨牌效应。在拥抱算力红利同时,精密的风险控管与稳健财务纪律,才是确保基业的根本之道。
通讯运力解锁可用算力:前瞻AIDC外的算网融合趋势
而当实体场址的电力与土地资源触及天花板,如何将单纯的建置算力(Installed Compute)转化为真正能被企业、消费者与终端机器随时取用的可用算力(Usable Compute),已成为决定下一波人工智能基础设施胜负的关键。
盖好AIDC、拥有算力之后的三个核心问题
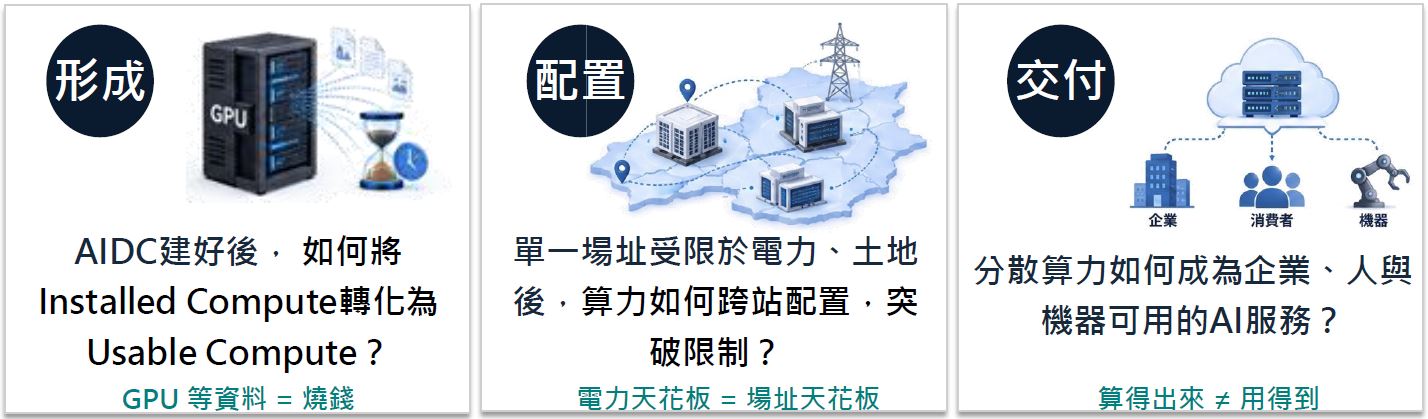
台湾地区资策会产业情报研究所资深产业分析师钟晓君指出,AIDC完工、电力到位,并不代表算力就能立刻转化为实际可用的服务,业者必须先跨过三道关卡。第一道关卡是「形成」:AIDC建置完成后,如何将名目上安装完成的算力(Installed Compute),真正转化为可被使用的算力(Usable Compute),若无法有效转化,再多的GPU也只是持续烧钱的闲置资产。
第二道关卡是「配置」:单一场址往往受限于当地电力供给与土地取得,一旦碰到天花板,算力该如何跨站点配置以突破限制,电力上限实际上也等于场址规模的上限。第三道关卡则是「交付」:当算力分散在多个地点之后,这些分散资源要如何真正转化为企业、一般消费者与各类机器都能实际取用的AI服务,因为算得出来,不代表就用得到。
钟晓君强调,「AIDC之外」指的并不是机房围墙以外的物理空间,而是算力离开单一场址之后所必须面对的通讯问题。从芯片与封装决定「怎么做算力」,到AIDC与电力决定「在哪里建算力」,再到机器人与各类应用决定「算力做什么」,通讯运力则负责回答最后也最关键的一题:算力究竟该「如何被使用」。
算力发展下半场:从「算多快」到「怎么连」
MIC观察发现,科技大厂高层近期不约而同点出算力竞争的重心,正从单一芯片的指令周期,转向系统之间如何有效互连。NVIDIA执行长黄仁勋在Computex 2026的演讲中明确指出,数据中心的计算架构不再停留在单一节点,而是全面扩展到网络层面。在基础设施的连接上,将遵循能用铜线之处用铜线、需用光纤之处用光纤的原则,并透过光通讯技术实现横向与跨区的无缝扩展。网通芯片大厂Marvell也强调,人工智能基础设施的下一个瓶颈已非算力或内存容量,而在于能否透过低功耗与低延迟的网络,将海量资源连成一台超级计算机。微软推出的新一代人工智能数据中心架构Fairwater项目中,更透过部署专用光纤与开发多路径可靠连接协议来串接各站点。这显示出不同的人工智能工作负载需要截然不同的位置弹性与网络条件,从同步训练所需的极低延迟,到边缘推论与终端应用的分布式处理,通讯网络必须解决数据传输、同步协同与任务编排等多维度的挑战。
AI算力的三种通讯场景:聚算、联算与送智
为了彻底释放算力潜能,通讯运力的发展可归纳为聚算、联算与送智三大核心场景,这三者并非分阶段发生,而是同时并存的通讯架构转型。
第一种场景是聚算,旨在提升算力形成效率并让人工智能算得动。聚算的尺度正不断扩大,竞争焦点也从单一芯片转向系统互连。在毫米到公分的芯片封装层级,透过UCIe等标准让数据搬移更接近内存总线;在公分到数公尺的机柜层级,NVLink或开放式以太网络技术正相互竞争,试图将多颗处理器连成单一高效运算域;扩展到数十至数百公尺的数据中心层级,则依赖InfiniBand或AI以太网络来形成庞大运算结构;最终延伸至跨建筑的园区级互连,将多座机房视为同一系统来调度。随着聚算尺度扩大,算力效能的瓶颈与产业价值也逐渐向外转移,光电融合与交换器技术成为新兴的价值来源,竞争关键从单一组件效能升级为整体系统的协同运作能力。
第二种场景是联算,其核心目标在于扩展算力配置范围并让算力跨得远。当单一场址因电力与土地受限时,网络便成为跨站资源池的底座。在联算的经济边界重塑中,距离成本不再仅看物理公里数,而是必须综合评估任务距离。这包含光纤传输的物理延迟成本、大模型梯度同步所需的高昂容量成本、跨站点故障与回复的韧性成本,以及数据跨国传输的主权与合规成本。为因应这些挑战,全球海缆基础设施正经历重大升级,转变为跨洲的人工智能算力骨干。例如Meta与Ciena合作的Bifrost海缆提供横跨太平洋的高容量单载波传输,Google的Nuvem海缆则直连具备再生能源优势的葡萄牙园区。除了地面与海底网络,联算更已迈向太空。数据在轨道上大量生成促使算力必须靠近数据源,透过星间光链路与天地回传技术的协同,航天员工智能网络可直接在轨道上完成初步数据处理与压缩,大幅降低回传带宽压力,形成全新的天地一体化运算架构。
第三种场景是送智,重点在于增进人工智能的交付能力并确保企业与消费者用得到。随着实体人工智能(Physical AI)的崛起,通讯流量的结构发生了根本性的翻转。过去网络流量高度集中于云端内容的下载,但如今来自摄影机、传感器、机器人与自驾车的大量数据需要实时上传至运算节点,上行流量成为任务执行的关键路径。这迫使电信业者的通讯能力必须全面升级,从提供带宽转向提供具备服务级别协议(SLA)保障的智慧交付。电信业的价值单位正经历从语音时代的通话分钟数、网络时代的数据传输量,演进至人工智能时代的任务交付次数(Tokens)。全球指标性电信商纷纷展开布局,例如SoftBank透过人工智能无线接取网络(AI-RAN)承载机器人控制服务;NTT DOCOMO将算力延伸至边缘与工厂,由网络直接控制推论位置;T-Mobile强调设备、边缘与云端的动态资源调度;SK telecom则积极推动人工智能原生的融合传输网络。这些发展表明,掌握算力交付与任务保障的控制点,已成为电信营运商在新时代的核心竞争力。
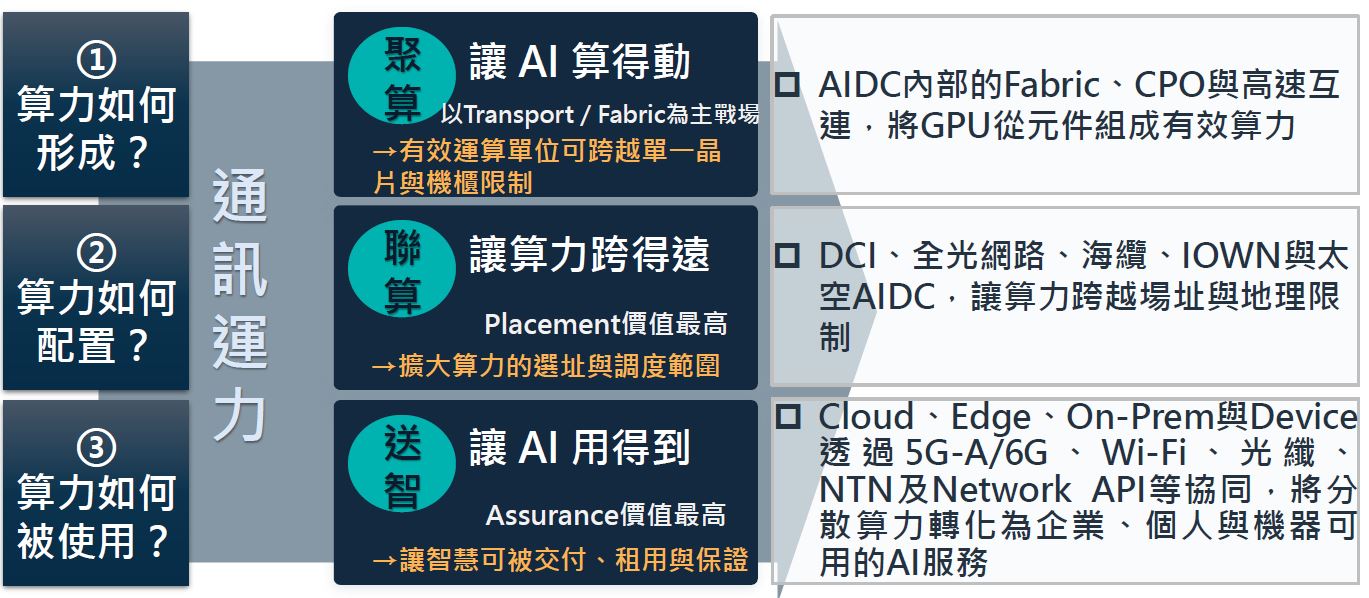
AI 算力的三种通讯场景;数据源:MIC,2026年9月数据源:
- 2026/9/9,【2026 MIC FORUM Fall】「跃进 AI Leap」,陈奕伶、郑兆伦、钟晓君简报
|