


全球創業投資市場在2026年第三季展現出高度集中的資金動能。根據KPMG安侯建業最新發布的《2026年第三季創投脈動:全球創業投資分析》報告,第三季全球創投共完成8341件交易,總投資金額高達1,709億美元。儘管整體規模較上半年由超大型交易推升的高點微幅回落,但仍顯著高於歷史常態。這顯示市場資金並未退潮,而是將焦點轉向企業的成長品質與獲利能力,加速流向具備技術門檻、商業成果與明確退場潛力的指標性企業。
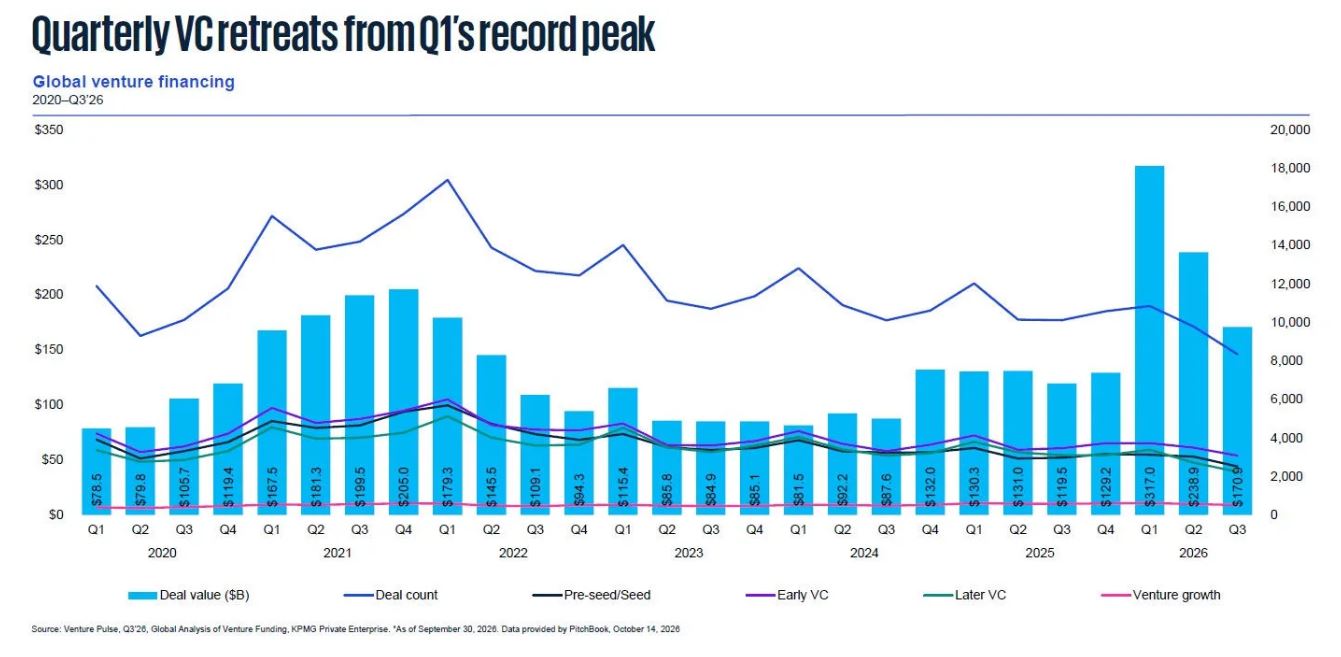
AI投資重心轉移,基礎建設與實體應用成吸金主力
人工智慧依然是第三季最受資金青睞的核心領域,但投資邏輯已發生明顯轉變。本季全球共有35筆超過10億美元的超大型交易,其中美國就強勢包辦了23筆。除了美國Databricks的50億美元、Crusoe的39億美元,以及中國Moonshot AI與法國Mistral AI各達35億美元的巨額募資外,投資人的目光已從單一模型競賽,大幅擴展至資料中心、算力、半導體、替代能源、機器人與國防科技等基礎建設與實體環節。資金更傾向投入商業模式已獲市場驗證且具備規模化成長潛力的對象,使得種子期以外各階段的全球交易中位數普遍上升。
歐美動能強勁創高,亞洲板塊走勢呈現分化
從區域表現觀察,美洲持續扮演全球創投市場的主力引擎,第三季投資額達1012億美元,其中美國即佔據984億美元。歐洲市場則在六筆10億美元級距的深科技、AI與替代能源交易帶動下,狂吸284億美元,創下近16季以來的新高紀錄。相對而言,亞洲市場投資額降至398億美元,但仍維持在近年高檔,主要由中國的272億美元及澳洲受惠於Firmus Technologies完成20億美元募資所支撐,而印度則跌至六季低點。非洲地區雖然整體投資額升至4.94億美元,資金卻高度集中於如奈及利亞Moove等少數金融科技大型交易,導致早期新創的資金缺口進一步擴大。
基金募資高度集中,台灣新創迎深科技落地契機
在全球基金募資方面,截至第三季全球創投基金共募得1,579億美元,動能雖較去年回溫,但資金嚴重向大型基金與具經驗的管理團隊集中,亞洲同期募資僅321億美元,低於去年全年水準。展望第四季,KPMG安侯建業創新與新創服務團隊協同主持會計師許明芳指出,創投市場的關鍵將從追逐題材轉向價值驗證,下一階段的AI競爭取決於企業能否掌握穩定的算力、能源與專有資料,並將技術轉化為可衡量的營運效益。這對台灣新創企業而言是一大契機,若能妥善結合台灣在半導體、硬體製造及產業應用場域的深厚優勢,加速技術落地商業化並積極拓展國際市場,將極有機會在下一波AI與深科技投資浪潮中搶占關鍵戰略位置。
資料來源:
- 2026/10/14,KPMG: Venture Pulse Q3 2026.
|