

李淑蓮╱北美智權報 編輯部
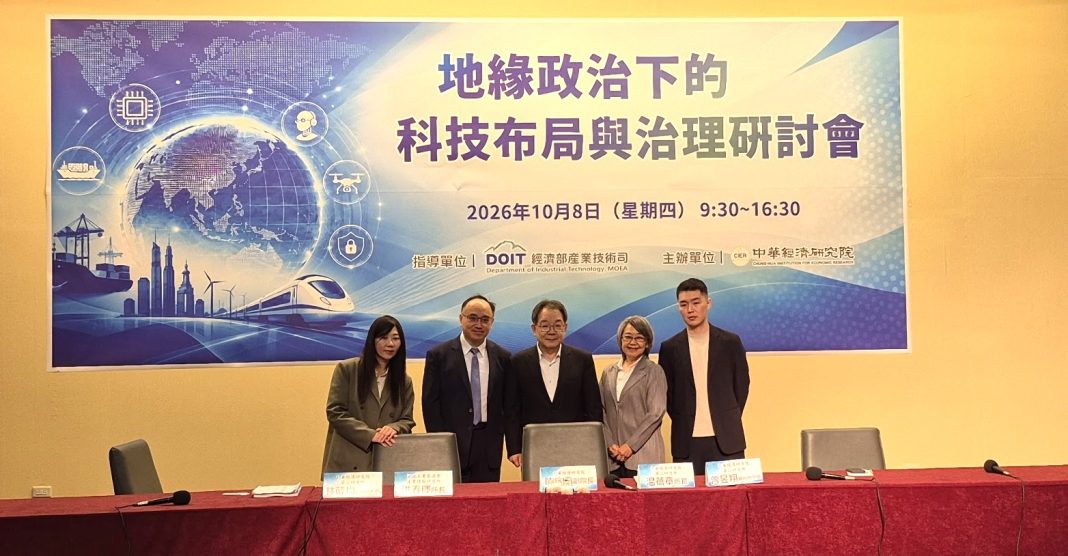
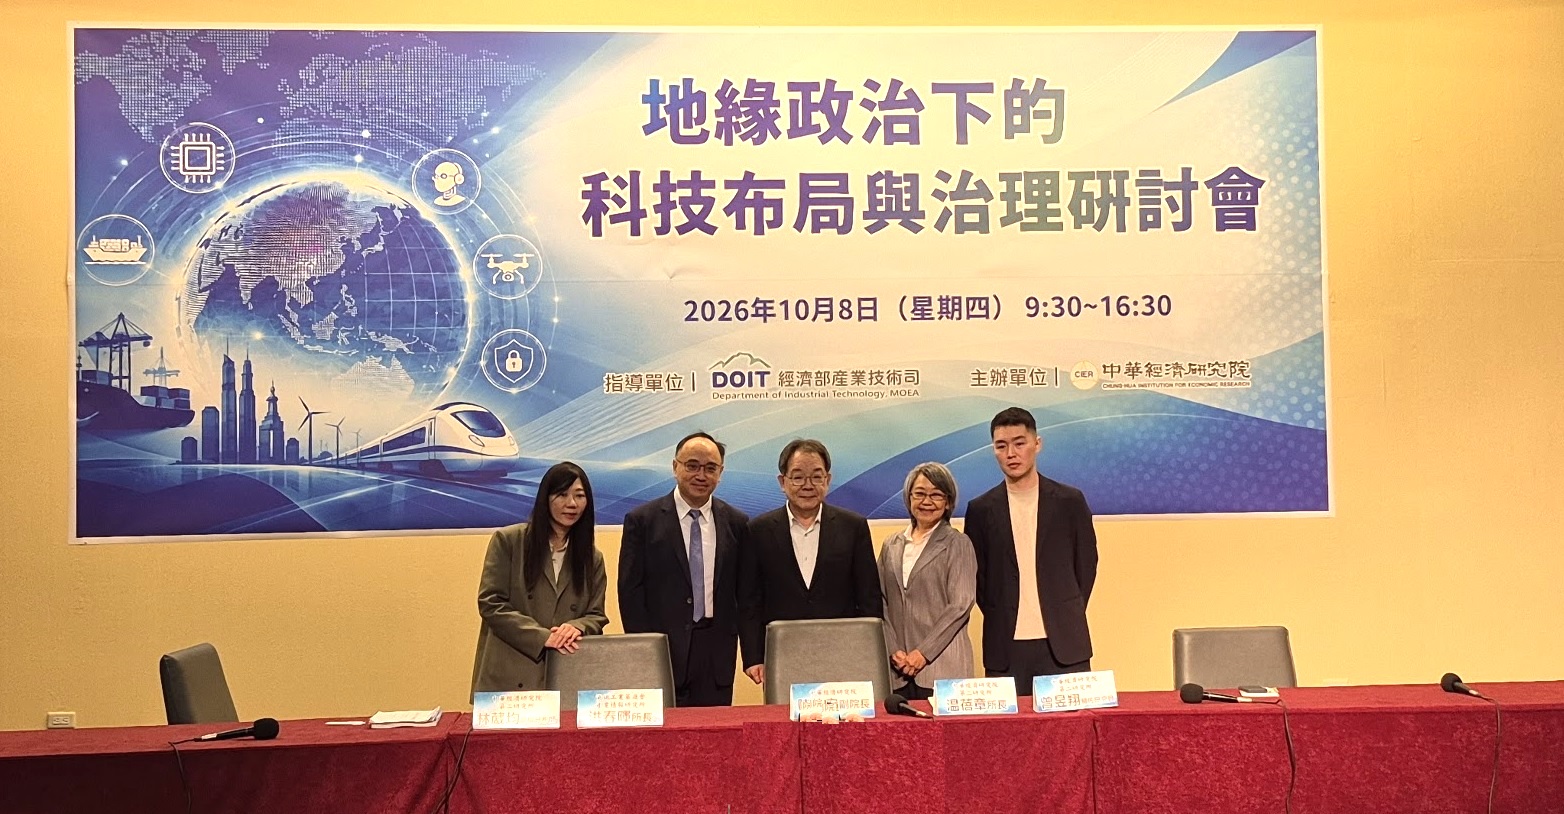
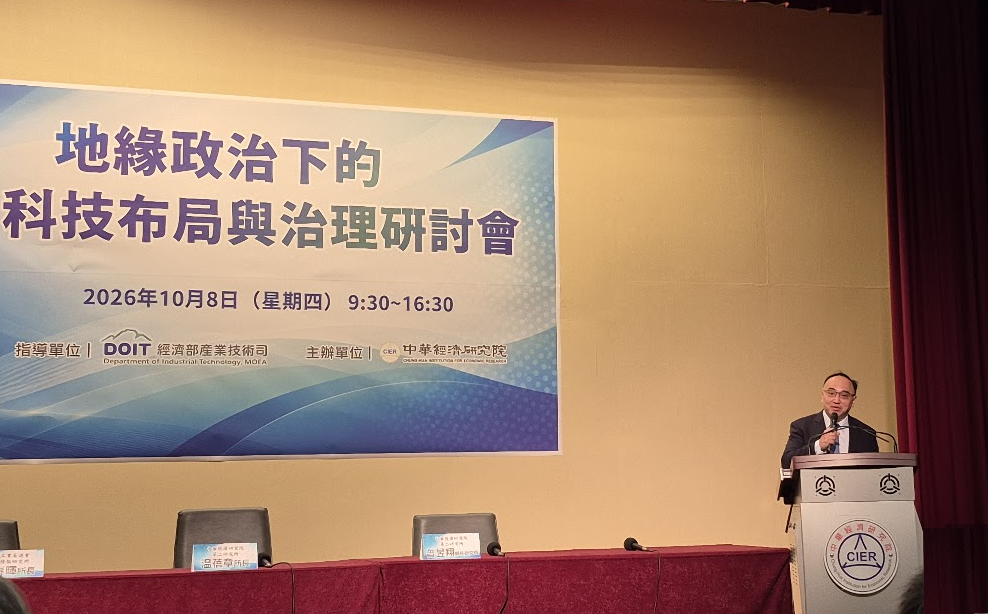
在中美科技對抗持續擴大以及全球供應鏈加速重組的地緣政治背景下,前瞻科技的研發策略與治理模式已超越單純的市場經濟思維,成為各國展現國家安全與經濟韌性的戰略核心。中華經濟研究院 (中經院) 於2026年10月8日舉辦了「地緣政治下的科技布局與治理研討會」,旨在全面剖析主要國家在關鍵科技領域的部署軌跡與台灣的應對思維。其中,主題一「AI晶片與互補性技術:國際標竿」聚焦於人工智慧晶片架構之演進,以及矽光子(Silicon Photonics)與記憶體內運算(Compute-in-Memory, CIM)等互補性技術在美台兩國的科研資助方向、產業化瓶頸與生態系重構。 本文藉由整理主題一之專題報告,以及資訊工業策進會產業情報研究所(MIC)所長洪春暉之專家評論,系統性研析地緣政治動態下前瞻半導體與互補性技術的戰略布局。
地緣政治新常態與台灣科技政策轉型
中經院院長連賢明院長在研討會開幕致詞中指出,地緣政治已成為當前影響全球科技發展與經濟運作的最顯著限制條件。伴隨著川普政府對外貿易與關稅策略的調整,美中科技戰的邊界正持續向外擴展,嚴重衝擊全球半導體與先進資通訊供應鏈。在此波浪潮下,台灣產業面臨包括企業「新東進」在內的諸多供應鏈重組壓力,前瞻科技的研發與市場布局也因而深受影響。
連賢明特別提到,中經院過去長期偏重於國際貿易、關稅與經貿協定等經濟政策研究。然而,因應地緣政治與科技戰略的深度交織,中經院在國科會及經濟部產業技術司的跨部會計畫支持下,研究範疇已進一步延伸至國家科技布局、前瞻技術治理與產業戰略防線建構。產業界與研發機構不能再僅以單一半導體技術或傳統經貿模型進行考量,必須建立跨領域的總體戰略視野。
針對研討會主題,連賢明院長強調,AI技術正經歷從雲端運算向邊緣端(Edge AI)的重大變革,未來AI晶片效能的極限將不再完全取決於前端邏輯製程的微縮,而是仰賴矽光子光互連與新型態記憶體架構等互補性技術的協同突破。掌握美國等標竿國家的公部門科研資金流向與政策訊號,對於台灣政府精準配置科技資源、協助本土產業管理地緣政治風險,具有至關重要的戰略價值。
美台矽光子科研布局與產業化趨勢
中華經濟研究院第二研究所高級分析師林蒧均以「台美矽光子科研投入訊號之應用布局與產業啟示」為題,發表台美兩國在矽光子(Silicon Photonics)前瞻計畫投資趨勢的比較研究。該研究利用美國國家科學基金會(NSF)、美國小型企業創新研究計畫(SBIR)以及台灣政府研究資訊系統(GRD)等大數據資料庫,追蹤公部門資金在矽光子產業鏈各節點的配置變化。
| 比較維度 | 美國國家科學基金會(NSF) | 美國小型企業創新研究計畫(SBIR) | 台灣政府研究資訊系統(GRD) |
| 技術發展階段 | 早期前瞻研究(TRL 1-3) | 原型驗證與產業化(TRL 3-6) | 學研與半導體產業銜接(TRL 2-5) |
| 主要應用領域 | 量子計算、硬體安全、前瞻光學材料 | 衛星通訊、軍規雷達、紅外線感測、資料中心 | 共封裝光學(CPO)、光引擎、光源整合 |
| 供應鏈資源占比 | IC設計與IP(占比逾60%) | 系統整合與特殊應用驗證 | 封裝測試、晶圓製造相容性、光電對準 |
| 本土製造策略 | 聚焦前瞻架構與光學軟體 | 綁定本土專用晶圓廠(如AIM Photonics) | 結合既有晶圓代工與OSAT封測生態系 |
美國NSF與SBIR之資金轉向與軍民通用特性
研究顯示,美國NSF在「光互連(Optical Interconnect)」領域的補助規模在2022至2023年間達到高峰,並自2025年起呈現投資放緩趨勢。林蒧均分析,此一趨勢反映出光互連技術已逐漸渡過早期學術探索階段,轉由產業端接手進行商業量產開發。與此同時,NSF資助重心開始大量轉向「量子計算(Quantum Computing)」中的光子量子位元控制、晶片級硬體安全保護以及新型光學材料開發。
相對地,美國SBIR計畫呈現出明確的技術產業化與國防雙重用途(Dual-use)導向。SBIR資金高度集中於衛星光通訊、軍用導航、紅外線感測器以及資料中心高速訊號轉接模組。值得注意的是,美國在推動SBIR計畫時,嚴格要求研發團隊須於美國本土的專用試產線(如AIM Photonics或SkyWater等晶圓廠)進行投片,展現出強烈的矽光子本土供應鏈防護意圖。
台灣GRD布局特徵與「超穎介面(Metasurface)」之戰略轉折
相較於美國在IC設計與前瞻量子領域的大量投資,台灣GRD科研計畫則展現出與既有半導體製造及封裝優勢高度綁定的特徵。台灣資金主要挹注於共封裝光學(CPO)、多波長光引擎(Light Engine)、外掛式雷射光源整合以及波長分複用(WDM)技術。
在研究成果中,林蒧均特別聚焦於台灣科研計畫中顯著增長之關鍵字 — 「超穎介面(Metasurface)」。超穎介面技術代表著「光學正在半導體化」的產業革命。傳統光學元件依賴龐大的物理透鏡與精密拋光,而超穎介面透過半導體微影與蝕刻技術,在奈米結構上精準調控光波的相位與偏振。這一轉變衍生出兩大戰略意涵:
- 新型態IC設計產業的誕生:光學元件的設計過程逐漸轉化為軟體程式碼與光學IP,促成「無晶圓廠光學設計公司(Fabless Optical Design)」的興起。
- 成熟製程晶圓廠的價值重塑:超穎介面無須昂貴的極紫外光(EUV)設備,利用八吋或十二吋之成熟製程半導體晶圓廠即可實現大規模量產,大幅降低光學模組的生產成本並提高整合良率。
矽光子設備供應鏈缺口
林蒧均指出,雖然矽光子技術正加速邁向商業量產,但目前全球產業正面臨專用設備缺口。傳統半導體設備無法直接完全取代矽光子所需的「主動光學對位(Active Alignment)」機台、晶圓級光學探針測試台以及高精度雷射焊接設備。由於此類設備目前高度依賴少數歐美大廠供應,已成為台灣封測生態系在推進CPO規模化量產時不可忽視的供應鏈瓶頸。
美國國家科學基金會(NSF)AI晶片資助趨勢與CIM商業化挑戰
中華經濟研究院第二研究所輔助研究員曾昱翔以「美國AI晶片NSF科研投資趨勢觀察」為題,深度剖析美國公部門資金在AI硬體架構領域的布局軌跡。隨著生成式AI與大語言模型(LLM)的算力需求呈指數級成長,傳統馮·紐曼架構(Von Neumann Architecture)中的「記憶體牆(Memory Wall)」與「能源牆(Power Wall)」問題日益嚴峻,高達六成以上的運算功耗浪費於處理器與記憶體之間的數據搬移。
| 晶片架構/記憶體類別 | NSF預算占比與成長動態 | 技術發展優勢 | 商業化瓶頸與挑戰 |
| 特定應用晶片(ASIC) | 約 28%(總體最高占比) | 針對特定演算法執行高效加速 | 軟體靈活性低、NRE開發成本高昂 |
| 神經型態晶片(Neuromorphic) | 約 18% – 20% | 模仿大腦突觸、極低靜態功耗 | 缺乏標準化編譯器與演算法生態系 |
| 記憶體內運算(CIM) | 約 18% – 20%(成長快速) | 直接在記憶體內運算、消除數據搬移 | 類比訊號衰減、CMOS整合熱預算限制 |
| 揮發性記憶體(SRAM-CIM) | 投資比重漸趨平穩 | 技術成熟度高、易於CMOS邏輯整合 | 晶片面積佔用大、高靜態漏電流 |
| 新興非揮發性記憶體(eNVM) | 2023-2024經費成長 77% | 斷電資料不遺失、超高儲存密度 | 材料穩定度欠佳、交叉陣列寄生效應 |
NSF AI晶片資助結構與新興記憶體(eNVM)之興起
研究統計顯示,美國NSF在AI晶片領域的資助總額自2021年起快速攀升,2022至2024年的總計畫經費較2018至2020年成長近五倍。在技術分類上,特定應用晶片(ASIC)、神經型態晶片(Neuromorphic Computing)與記憶體內運算(CIM)構成了三組最核心的資助支柱,合計占整體資助金額的六成以上。
在CIM技術的演進路線上,NSF的資助方向出現顯著轉變。過往研究多集中於基於SRAM或DRAM之傳統揮發性記憶體CIM架構;然而,在2023至2024年間,資金大量流向「新興非揮發性記憶體(Emerging Non-Volatile Memory, eNVM)」,其中以阻變式記憶體(RRAM)與鐵電記憶體(FeRAM/FTJ)為代表的CIM計畫,貢獻了該類別高達77%的經費增長。eNVM具備高密度、低漏電流與非揮發特性,被視為破除邊緣AI功耗瓶頸的終極解答。
CIM技術商業化瓶頸與台灣之戰略定位
儘管NSF在前瞻CIM領域投入鉅資,但曾昱翔強調,該類計畫大多屬於早期基礎研究(TRL 1-3),欲將實驗室成果轉化為商業化晶片(TRL 4-7),仍需克服三大關鍵技術屏障:
- 新型材料與CMOS製程整合:eNVM所需的特殊金屬氧化物或鐵電薄膜,在高溫沉積與蝕刻過程中易對傳統CMOS邏輯線路造成污染,且受限於嚴格的製程熱預算(Thermal Budget)。
- 寄生效應與類比運算精度下降:在大規模CIM交叉陣列(Crossbar Array)中,寄生電阻與電容引起的電壓降(IR Drop)會嚴重干擾類比乘加運算(MAC)的精確度,需要額外的數類轉換器(ADC/DAC)予以校正,進而削弱了原有的能效優勢。
- 晶片試產與驗證平台匱乏:美國學術界長期缺乏具成本效益的晶圓試產與封裝驗證平台,導致多數創新CIM架構僅能停留於演算法模擬階段。
在此技術背景下,台灣雖然在RRAM與FeRAM的前瞻學術資助規模上不及美國,但擁有全球最完善的SRAM-CIM產業基礎與先進封裝生態系。台灣的戰略突破點,在於整合龐大的3D異質封裝產能,建構「前瞻CIM驗證與製造平台」,吸引國際前瞻設計團隊前來下片與驗證,將美方的設計研發能量與台灣的製造封測強勢綁定。
AI落地時代下的互補性技術商業化與生態系建構
資策會產業情報研究所(MIC)所長洪春暉在與談中指出,當前全球AI產業正在經歷一場深刻的範式轉移 — 從雲端超大型語言模型的「算力競賽(TOPS/TFLOPS)」,轉向邊緣端(Edge AI)及終端裝置的「落地應用與能效比(TOPS/Watt)爭奪戰」。在邊緣AI PC、智慧手機及車用電子的應用場景中,數據傳輸延遲與熱功耗限制成為產品能否普及的決定性因素,這也直接推動了CIM與矽光子等互補性技術走向產業舞台中央。
| 技術類別 | 預測商業化時程 | 核心產業痛點 | 商業化落地型態與路徑 | 台灣供應鏈之戰略契機 |
| 矽光子(SiPh)與 CPO | l 2025 – 2026 年(光學 I/O)
l 2027 年後(CPO/光運算) |
光電轉換耗能、元件對準極度困難 | 先應用於資料中心光學 I/O 介面,再延伸至板極光互連與 CPO | 主動光學對位機台、晶圓級鍵合設備、高階探針台開發 |
| 記憶體內運算(CIM) | 漸進式導入(優先落戶 Edge AI) | 數據搬移耗能高、類比算子映射困難 | 以模組化 Dielet / IP 形式,結合 3D 封裝(如 SoIC)整合至 SoC | 3D 先進封裝產能提供、CIM 軟體編譯器(Compiler)生態建構 |
矽光子與CPO之產業化時程與架構衝擊
洪春暉分析,矽光子技術的商業化進程已相對明確。2025至2026年間,矽光子將首先以「光学輸入/輸出(Optical I/O)」介面的型態,大量導入資料中心與高階伺服器中,用以替換傳統高耗能的銅線傳輸。隨後,技術將向共封裝光學(CPO)及光電混合運算引擎演進。
矽光子的普及將對整體硬體架構產生連鎖效應:
- 晶片與模組層級:改變 GPU 與高階邏輯晶片的 Pin 腳設計與高頻封裝型態。
- 系統與板卡層級:重新定義伺服器主機板(Motherboard)與機架(Rack)的訊號布線與散熱設計。
- 電源與整體基礎設施:促使機房電源供應架構進行相應調整,極大地降低資料中心的整體能源消耗(PUE)。
CIM技術落地路徑與軟硬體生態系挑戰
針對CIM技術的落地,洪春暉認為,CIM 在短期內難以作為獨立晶片(Standalone Chip)存在,而是會以小晶片(Chiplet)或IP模組的形式,透過3D先進封裝(如台積電SoIC)與主邏輯處理器進行異質整合。
同時,洪春暉提出兩項攸關台灣產業未來的戰略提醒:
- CIM軟體編譯器(Compiler)生態系之建構
傳統深度學習編譯器(如 CUDA、PyTorch)係針對數位矩陣運算設計。CIM 晶片(特別是類比及非揮發性 CIM)若要商業化,必須開發出專用的軟體工具鏈,精準地將高階神經網絡算子映射至記憶體陣列中,並同步完成硬體雜訊與非線性效應的軟體補償。缺乏軟體生態系的支援,CIM 硬體將難以實現大規模商業落地。
- 矽光子與CPO專用設備之本土化供應鏈
隨著台積電、日月光等半導體巨頭相繼成立矽光子產業聯盟,封裝測試的技術重心已從傳統電學連接轉向「光學極致對準」。傳統半導體設備無法直接沿用,產業亟需主動光學對位系統、高精度晶圓級鍵合機(Wafer Bonder)以及高階光學探針台。台灣設備廠商應把握此一技術轉型視窗,與封測大廠共同開發專用設備,避免在矽光子時代再度過度依賴歐美設備進口。
綜合研析與台灣產業之二階、三階戰略啟示
綜合研討會各方論點,地緣政治競爭正徹底重組全球科技布局。前瞻AI晶片發展已進入「硬體架構創新」與「光電互補整合」雙軌驅動的新階段。針對美台兩國在矽光子與AI晶片科研資助上的消長與互補關係,台灣政府與產業可歸納出三項深層戰略啟示:
- 強化雙重用途(Dual-use)科技研發防線
美國NSF與SBIR的投資經驗表明,前瞻矽光子與新興記憶體技術具備極高的國防與商業雙重用途價值。台灣在推動公部門前瞻科研計畫時,除著眼於資通訊與商業資料中心市場外,亦應將低軌衛星通訊、國防感測與供應鏈硬體安全納入整體規劃,以提升國家總體科技安全韌性。
- 掌握「光學半導體化」趨勢,打造新型態IC設計與製造生態系
超穎介面(Metasurface)技術的突破,象徵著傳統光學元件正全面跨入半導體微影製造時代。台灣應善用成熟製程晶圓廠的龐大產能,扶植本土無晶圓廠光學設計公司(Fabless Optical Design),並與既有的CPO共封裝光學生態系結合,搶占全球新型光學晶片之供給龍頭地位。
- 以3D異質整合平台錨定全球AI前瞻設計
面對美國在eNVM及前瞻CIM領域強大的基礎科研能量,台灣的競爭優勢在於將這些早期概念轉化為可量產的實體晶片。台灣應透過產官學合作,建構開放式的「3D異質封裝與CIM晶片試產驗證平台」,藉由高良率的製造與封測服務,吸引全球優秀的AI設計團隊前來合作,深層鞏固台灣在全球AI晶片產業鏈中不可或缺的戰略樞紐地位。