

呉碧娥/北美智権ニュース 編集部
生成AIの発展は、商業化による収益創出とインフラの最適化を主とする熾烈な競争期に正式に突入。「トークンエコノミー(token経済)」が世界のコンピューティング・インフラストラクチャの戦略地図を全面的に塗り替えつつある。AIデータセンター(AIDC)が従来のサーバールームから、電力を高効率で効率的にトークンへと転換する「計算力工場」へと変貌する中、産業界におけるバリュエーション(企業価値評価)の指標も、単にGPU(グラフィックス・プロセッシング・ユニット)の演算性能を追求する段階から、エネルギー変換効率およびタスク当たりの生成コストへと移行している。台湾の資訊工業策進會資策会(情報工業策進会、資策会)産業情報研究所(MIC)は、将来のAIデータセンタの競争力を左右するのは、立地に関する環境摩擦を克服し、資本調達モデルを再構築することのみにとどまらない。「コンピューティングとネットワークの融合(CNC)」という通信技術を通じて、分散したハードウェアリソースを実際に利用可能な計算能力に変換し、エンドユーザのニーズに合わせて的確に提供できるかどうかにかかっていると指摘する。この計算能力の形成から拠点選定、そしてスマートデリバリーに至るまでの基盤アーキテクチャの劇的な変革は、台湾のハイテクサプライチェーンに未曾有の機会をもたらしており、産業がハードウェアの受託製造から「システムレベルのパフォーマンス統合ハブ」へと飛躍させる歴史的な高度化を力強く推進している。
AIデータセンター コンピューティングプラットフォームの競争が白熱化
ChatGPTが巻き起こした生成AIトレンドも3年が過ぎ、生成AIの発展は当初の技術実証段階を脱し、収益化と計算インフラの最適化を核とする熾烈な競争段階へと正式に突入した。「トークンエコノミー」と称されるこのトレンドの中で、人工知能産業の評価尺度そのものに根本的なパラダイムシフトが起きている。世界のAI推論用トークンの使用量は前年比4.73倍という驚異的なペースで成長しており、クラウドサービス事業者の未充足の計算能力契約額は累計2.5兆米ドル規模に達している。市場の関心がGPUの理論上の浮動小数点演算性能(FLOPS)の追求から、「ワット当たり何トークンを生成できるか(Token/W)」、さらには「トークン1単位当たりの生成コスト(Token/$)」へと全面的に移行する中、この「トークンエコノミーの荒波」と呼ばれるこの産業の地殻変動は、AIデータセンター(AIDC)のビジネスモデルを再構築するだけでなく、台湾のサーバーおよびシステムインテグレーション・サプライチェーンにも新たな成長機会をもたらしている。資策会産業情報研究所のシニア産業アナリストである陳奕伶氏は、AIデータセンターが電力をトークンに変換するデジタル工場として機能し、基盤となるコンピューティングプラットフォームの競争構造を大きく変化させていると指摘する。また、こうした変化は、台湾のテクノロジーサプライチェーンに対し、従来のハードウェア受託製造から脱却し、システムレベルの性能統合を担う中核拠点へと進化する歴史的な高度化の機会をもたらしている。
計算能力の販売からトークン販売へ:AIDCがデータセンターの定義を書き換える
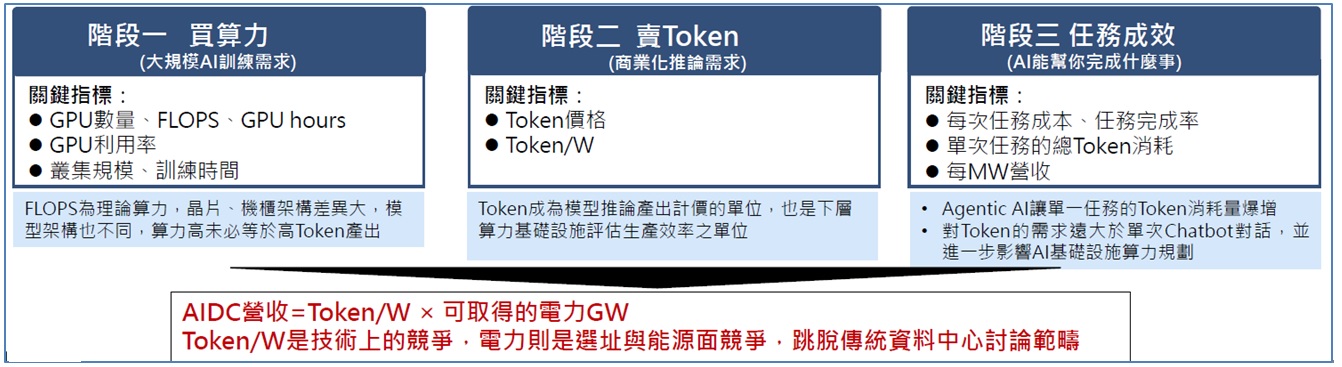
従来のデータセンターの本質は、ストレージ容量、クラウドコンピューティング、およびソフトウェアツールの貸与サービスを提供することにあり、その主要な制約要因はデータセンター施設の収容能力とIT予算であった。また、その効率性は一般に電力使用効率(PUE)や設備利用率によって評価されてきた。しかし陳奕伶氏は、次世代のAIデータセンターは単なるストレージとコンピューティングリソースのレンタル場所ではなく、「電力をトークンに変換する工場」のようなものであると指摘する。その鍵となる制約はもはやサーバールームの広さではなく、十分な外部電力を取得できるかどうかであり、効率の指標も電力使用効率から「Token/W」および「Token/$」へと移行した。すなわち、所定の電力供給の下で、どれだけの価値を産出できるかである。
このような価値測評価の方法は、AI産業の発展がたどってきた3つの段階の変遷も反映している。第1段階は「計算資源(コンピューティングパワー)の調達」であり、大規模な学習需要を背景に、GPUの搭載数や計算資源の利用率といった指標が重視されていた。第2段階は「トークンの販売」である。AIの商業利用に伴い推論需要が拡大する中、トークン単価やワット当たりの生成効率(Token/W)が競争力を測る主要指標となった。そして現在は第3段階の「タスク成果期」に突入しており、焦点は人工知能(AI)が人類のためにどのような具体的なタスクを遂行できるかに移行し、評価基準は1タスクあたりの総トークン消費量とタスクごとの実行コストへと変化している。とりわけエージェント型AI(Agentic AI)の台頭以降、トークンに対する需要は過去の単なるチャットボットの対話をはるかに上回り、市場には顕著な「ジェボンズのパラドックス(Jevons
Paradox)」効果が見られる。すなわちトークンの生成コストが安くなればなるほど、応用の領域が広がり、結果として全体的な計算能力の需要が爆発的な成長を示し、インフラの供給拡大スピードさえも上回っているのである。現在、世界の主要なクラウドサービス事業者における未充足の計算能力契約の累積はすでに2.5兆米ドルに達しており、各事業者は自社で計算工場を建設するだけでなく、短期的な計算能力の不足分を埋めるために、長期的な計算能力契約を通じた相互支援を積極的に行っている。
演算能力およびメモリのボトルネックを打開:エージェンティックAIがもたらす新たな課題
コンピューティングプラットフォームをめぐる競争状況を理解するには、推論トークンの生成コストと技術的ボトルネックを詳細に分析する必要がある。AIサーバーは本質的に「Token生成装置」であり、その処理フローは主に2段階に分かれる。第1段階はプリフィル(Prefill)である。これは計算集約的なプロセスであり、プロセッサはユーザーが入力したすべてのプロンプト(Prompt)を一括して処理しなければならない。この段階におけるボトルネックは、GPUの絶対的な演算性能にある。第2段階はデコード(Decode)である。こちらは極めて高いメモリ帯域幅を必要とするプロセスであり、トークンを新たに生成するたびに、システムは重いモデルを繰り返し読み込み、演算を実行。その結果を高帯域幅メモリ(HBM)へ書き戻さなければならない。1トークンずつ逐次生成するプロセスは、メモリ帯域幅に対して極めて大きな試練をもたらす。
アプリケーションの用途が単純な質疑応答から複雑なエージェント型タスクへと移行するにつれ、メモリのボトルネックはいっそう深刻化している。Agentic AIがタスクを実行する際は、エージェントランタイム(Agent Runtime)のオーケストレーションに依存し、ツールの実行レイヤーと大規模言語モデルの間で絶えず反復的なループ処理を行わなければならない。システムはコンテキストの検索、プログラムコードを実行し、データベースとの連携を絶えず行い、そしてその結果を再びコンテキストに反映させて次の推論サイクルと進む。これは、各推論サイクルにおいて絶えず追加されるコンテキストを再度処理する必要があることを意味し、その結果、キー・バリュー・キャッシュ(KV Cache)の容量需要はレイヤーをまたいで爆発的に増大することになる。
台湾産業の高度化の好機:ハードウェア受託製造からシステムレベルの性能統合ハブへ
AIデータセンター(AIDC)向けコンピューティング・プラットフォームの劇的な進化は、台湾のテクノロジーサプライチェーンにこれまでにない価値再編の機会をもたらしている。世界の貿易データの変化からは、台湾産業の役割の変容を明確に見て取れる。近年、台湾は韓国から高機能メモリチップやロジック回路を大量に輸入し、台湾内で高付加価値なシステ実装およびテスト(組立・検査)を実施している。データによれば、高性能GPUカードを含む関連製品の輸出額は爆発的な成長を示しており、2026年には総額1,000億米ドル規模のGPUカードが米国へ輸出されると見込まれている。一方、サーバー完成品は米国、マレーシア、アイルランドなど、世界的なデータセンター増設の中核ハブへ大量に輸出されている。これは、台湾がもはや単なる部品供給者ではなく、世界の計算資源インフラを支える中核的な統合拠点へと発展していることを示している。
陳奕伶氏は、トークンエコノミーの枠組みにおいて、Aデータセンターの売上は四つの重要指標と密接に関連していると指摘する。すなわち、データセンターの立ち上げ速度(ユーザーがリクエストを送付してから最初のトークンがかえってきるまでの時間・TTFT:Time to First Token)、生産効率(Tokens per Watt)、システム信頼性(MTBI:Mean Time Between Interruptions)、および設備の運用ライフサイクルである。これら4つの指標こそが、台湾のサプライチェーンが新たな競争力を発揮すべき新たな主戦場である。従来、サプライチェーンの競争優位性は単一プラットフォームにおける大規模製造能力によって決まっていた。しかし現在では、多種多様異種混合演算(ヘテロジニアス・コンピューティング)やカスタムASICの台頭トレンドに直面し、台湾のODM(相手先ブランドによる設計・製造業者)には、マルチプラットフォームへの迅速な導入および量産能力が求められている。さらに、サーバーマザーボード、電源アーキテクチャ、先進的な液冷放熱技術、さらにはラックレベルのシステム統合に至るまで、半導体メーカーやクラウド大手との深度の高い共同設計(Co-design)を実施することが求められている。
将来のAIハードウェアの価値は、チップ自体の理論上の演算能力のみにとどまらず、システムレベルでのトークン生産効率へと視野を広げる必要がある。台湾の産業チェーンは、通信ボトルネックの低減を目的として、高速コネクタ、銅線バックプレーン、およびCPO(Co-Packaged Optics:光電融合パッケージング)技術への投資を積極的に進めている。また、電力システム分野では、高圧直流送電(HVDC)や高性能バックアップ用電池モジュールを導入するとともに、ラック全体の液冷システムやデータセンターインフラ管理(Data Center Infrastructure Management、DCIM)システムを組み合わせることで、演算処理以外のエネルギー消費を全面的に削減している。台湾のサプライチェーンは、世界各地に生産拠点を柔軟に配置し、最短納期で顧客のAIデータセンター構築期間の短縮を支援するとともに、自らの付加価値をハードウェア受託製造からシステムレベルの性能最適化ソリューションへと拡張していかなければならない。そうすることで初めて、トークン経済時代における次なるインフラ競争の中で、戦略的優位性を確立できるのである。
AIデータセンター建設を見据えた3大戦略
データセンターは従来、情報の保存および伝送を担うインフラとして位置付けられていた。しかし今日のAIデータセンターは、実体経済における「演算能力工場(コンピューティング・パワー・ファクトリー)」へと大きく変貌を遂げている。資策会産業情報研究所(MIC)の副主任である鄭兆倫氏は、AIデータセンターはエネルギー、設備、施設を統合させることで、極めて高い経済的価値を有する有効な計算能力(Effective Compute)を生み出すと指摘する。このようなそれ自体がマネタイズ能力を備えた資産特性は、AIデータセンターが演算能力という中間財を生産する鍵となるファシリティ(中核施設)となったことを意味している。こうした新たな収益モデルおよび評価概念に直面する中、産業界の経営戦略は、「市場需要の再評価」「サイト開発の加速」「財務計画の見直し」という3つの中核的課題を軸に展開されつつある。
需要の再評価:クラウドの売上高と主権的演算能力(ソブリンAI)の二本柱が需要を押し上げる
世界的な演算能力に対する需要の急拡大は、主要クラウド事業者の好調な決算報告にも明確に表れている。マイクロソフト、アマゾン、アルファベット、オラクルといったクラウドサービスプロバイダー大手の予測によれば、クラウド事業の売上高は年々拡大しているだけでなく、総売上高に占める比率も2026年には20%から60%以上という過去最高水準に達する見込みである。AI演算能力の調達は主に長期契約形態をとるため、クラウド大手3社の受注残高の増加幅はいずれも倍増に近い水準に達している。巨額の受注を支えるため、各大手は2026年に極めて大規模な設備投資を行う予定であり、貸借対照表(B/S)内外の債務とリース・コミットメントを合算した総財務負担額は1.6兆米ドルという巨額に達している。
世界的な演算能力に対する需要の急拡大は、主要クラウド事業者の好調な決算報告にも明確に表れている。マイクロソフト、アマゾン、アルファベット、オラクルといったクラウドサービスプロバイダー大手の予測によれば、クラウド事業の売上高は年々拡大しているだけでなく、総売上高に占める比率も2026年には20%から60%以上という過去最高水準に達する見込みである。AI演算能力の調達は主に長期契約形態をとるため、クラウド大手3社の受注残高の増加幅はいずれも倍増に近い水準に達している。巨額の受注を支えるため、各大手は2026年に極めて大規模な設備投資を行う予定であり、貸借対照表(B/S)内外の債務とリース・コミットメントを合算した総財務負担額は1.6兆米ドルという巨額に達している。
拠点選定の加速:環境摩擦の克服と主体的な電力インフラの展開
演算能力需要の急拡大に伴い、2027年以降は総演算能および電力消費量が急激な増加局面に入ると見込まれている。しかしその一方で、AIデータセンターの物理的な拠点拡張には減速の懸念が生じており、その最大の要因が日に日に深刻化する「環境摩擦力」である。今後の競争を左右するのは、いかに迅速に土地を「資金調達可能で、受電可能で、収益化可能な演算能力生産設備」へと転換できるかにかかっている。しかしながら、電力インフラ整備のボトルネック、目途のたたない系統接続待ち、建設コストの高騰、さらには水資源利用や温室効果ガス排出に関する社会的受容性(ソーシャル・ライセンス)の要求など、多くの障壁が存在する。こうした状況を受けて、環境摩擦を比較的容易に克服できる新興地域へと資本および需要のシフトを加速させている。その代表例が、グリーン通路・優先枠を積極的に整備するマレーシア・ジョホール州である。
AIデータセンターの立地選定においては、自家電源の計画が経営戦略の中核となっている。送電網への接続に要する待機期間も長さや厳格な法規制により、事業者はメーター後段(ビハインド・ザ・メーター)の自家発電設備に目を向けざるを得なくなっている。グローバルな政策潮流として、インフラ構築コストの一般社会への転嫁を回避すべく、AIデータセンター事業者自ら必要な電力を生成・資金調達・維持することを求める方向へと移行している。同時に、AIデータセンターはローカル(地域)の容量とシステムのサポートを主体的に提供しなければならず、開発業者は計画の初期段階から、商用電力、メーター後段の自家発電、蓄電池(エネルギー貯蔵)、およびマイクログリッドを組み合わせたハイブリッド型電力アーキテクチャを導入しなければならない。将来のグリーン電力(再エネ電力)の調達は従来の証書売買を超え、政策もAIデータセンターの建設には必ず新規のクリーンな電力と信頼できる電力が伴わなければならないと強く求めており、このことが事業者に対してエネルギー開発者への正式な転換を促している。
財務調整:収益モデルの再構築とコンピューティング能力の金融商品化
AIデータセンターが「演算能力工場(コンピューティング・パワー・ファクトリー)」へと完全に変容を遂げたことで、その収益モデルも全面的な再構築を迫られている。従来のように、単純に電力容量に基づいて料金を設定する時代はすでに終焉を迎えた。現在のAIデータセンターが販売できる成果物は極めて多様化している。同一のデータセンターが、月額課金の電力・スペース、時間課金のGPUコンピューティング、さらにはリクエスト回数に応じて課金するモデルサービスを同時に提供することもある。収益モデルは、工場の産出物を精緻に分解したうえで、設備の世代交代、変換効率、顧客の信用リスクを考慮しなければならない。そうして初めて、受注残がいつ株主のキャッシュフローへと転換されるのかを現実的に見積もることができる。
鄭兆倫氏は、数百億ドル規模に及ぶ投資負担を前にして、企業単独の信用力のみではもはや事業拡大を支え切れないと分析。そのため、AIデータセンター資産を金融商品として組成し、外部の資本市場から資金を呼び込むことが、今後の産業発展における必然的な流れになるという。コンピューティング能力の金融化は、当初の企業信用やインフラ担保を基礎とする段階からさらに進展し、現在では演算設備、計算資源の供給能力、計算資源契約、さらには将来のスポット価格や先物価格までもが資金調達の対象となりつつある。最優先の課題は、技術的に異質なGPUおよび計算資源の生産能力を、金融市場が識別可能かつ代替可能な標準化された標準取引単位に変換することである。しかしながら、資本プールが拡大し金融商品の多層的に組成されるに伴い、システム的な電線リスクもそれ高まることになる。計算資源に対する需要の反転や設備の残存価値の大幅な再評価が生じた場合、高度に連動した金融レバレッジが市場横断的なドミノ倒し効果を引き起こす恐れがある。計算資源による収益を享受する一方で、緻密なリスク管理と堅実な財務規律こそが、事業基盤を維持するための根本的な方策である。
通信・ネットワークの輸送能力が解放する利用可能な計算資源:AIデータセンターを越えたコンピューティング・ネットワーク統合の先駆け的傾向
実体拠点における電力および土地資源が限界に達する中、単なる設置済計算能力(Installed Compute)を、企業、消費者、および端末機器が随時利用可能な「利用可能計な能力(Usable Compute)」へと如何に転換させるかが、次世代AIインフラ競争の勝敗を左右する重要な鍵となりつつある。
AIデータセンター 構築・計算能力の確保後に直面する3つの重要な課題
資策会産業情報研究所のシニア産業アナリストである鍾曉君氏は、AIデータセンターが竣工し電力が確保されたとしても、それが直ちに実際の利用可能なサービスへ転換されることを意味するわけではなく、事業者はまず3つの関門を乗り越えなければならないと指摘する。第1の関門は「形成」である。AIデータセンターの設置完了後、名目上設置完了済の計算能力(Installed Comp(Installed Compute)を、いかにして実際に利用可能な計算能力(Usable Compute)に転換するか。もし効果的に転換できなければ、効果的な転換がなされない場合、いかに多くのGPUを保有していても、単に費用を消費し続ける遊休資産に過ぎなくなる。
第2の関門は「配置」である。単一の拠点は往々にして現地の電力供給および土地取得による制約を受け、一度限界に達した場合、その制約を打破するために計算能力を拠点間でいかに配置すべきかが問題となる。電力の上限は、実質的に拠点規模の上限と同義となるためである。第3の関門は「提供」である。計算能力が複数の場所に分散された後、これらの分散された資源を、企業、一般消費者、および各種端末機器が実際に利用可能なAIサービスへとどのように転換させるかという点である。演算が可能であることと、それを実際に利用できることとは同義ではないからである。
鍾曉君氏は、「AIデータセンターの外」が指すのはサーバールームの壁の外部に位置する物理的空間ではなく、計算能力が単一の拠点を離れた後に直面する通信上の課題を意味すると強調している。半導体チップとパッケージング技術が「計算能力をいかに生成するか」を決定し、AIデータセンターおよび電力が「計算能力をどこに構築するか」を決定し、ロボットおよびアプリケーションが「計算能力を何のために使うか」を決定するのに対し、通信・輸送能力は、最も重要かつ最後の一題である「計算能力がいかに利用されるべきか」に答える役割を果たしている。
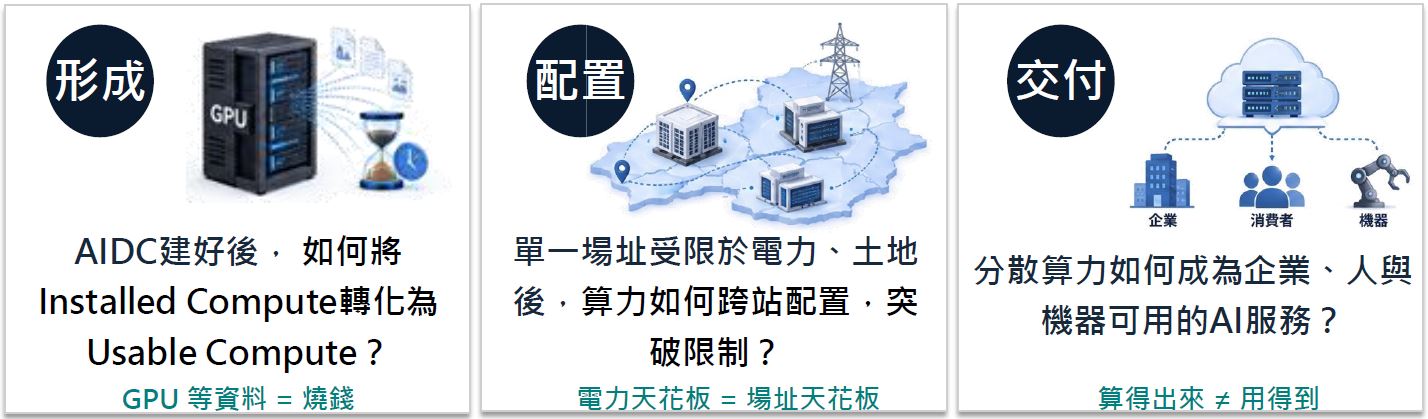
計算能力発展の後半戦:「どれだけ速く計算できるか」から「どのように接続するか」へ
資策会産業情報研究所によると、近年、大手IT企業の経営陣はそろって、計算資源(コンピュート)を巡る競争の焦点が、単一チップの演算速度から、システム間をいかに効率的に相互接続するかへと移行しているという。エヌビディア(NVIDIA)の黄仁勳(ジェンスン・フアン)CEOは、Computex 2026の講演において、データセンターのコンピューティング・アーキテクチャはもはや単一ノードにとどまらず、ネットワーク階層へと全面的に拡張していると明言した。インフラストラクチャの接続においては、銅線が使用可能な領域は銅線を使い、光ファイバーを要する領域では光ファイバーを適用するという原則に従い、光通信技術を通じて横展開および領域横断的なシームレス拡張を実現するという方針を示している。ネットワーク・通信チップ大手のマーベル・テクノロジーも、AIインフラストラクチャにおける次なるボトルネックはもはや計算能力やメモリ容量ではなく、低消費電力かつ低遅延のネットワークを通じて膨大な計算資源を結合し、一台のスーパーコンピュータとして機能させられるかどうかにあると強調している。さらに、Microsoftが推進する次世代AIデータセンター「Fairwater」プロジェクトでは、専用光ファイバーの敷設と、マルチパス対応高信頼性接続プロトコルの開発を通じて、複数の拠点を相互接続する取り組みが進められている。これらの動向は、AIワークロードの種類によって求められる立地の柔軟性やネットワーク要件が大きく異なることを示している。例えば、同期学習(トレーニング)に求められる極超低遅延から、エッジ推論および端末アプリケーションにおける分散型処理に至るまで、通信ネットワークはデータ伝送、同期・協同動作、並びにタスク・オーケストレーションという多次元の課題を解決しなければならない。
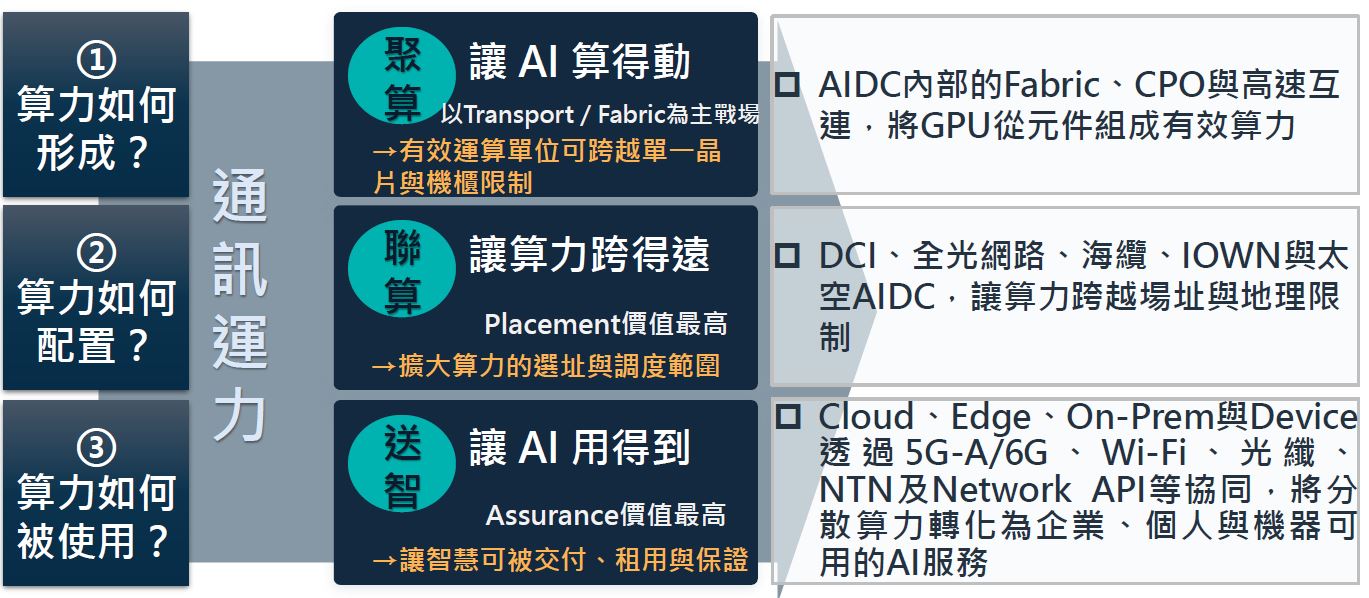
AI計算能力における3つの通信シナリオ:計算能力の集約、聯算(計算能力の連携)、インテリジェンス デリバリー
計算資源(コンピュート)の潜在力を最大限に引き出すため、通信ネットワーク能力の発展は大きく「集算(Aggregation Computing)」「聯算(Federated/Interconnected Computing)」「送智(Intelligence Delivery)」という3つの中核シナリオに整理できる。これらは段階的に生じるものではなく、同時並行で進行する通信アーキテクチャの変革である。
第1のシナリオは「集算(集約化)」であり、計算能力の形成効率を高め、AIモデルの高度な演算を実現することを目的とする。集算のスケールは拡大を続けており、競争の焦点は単一のチップからシステム相互接続へと移行している。ミリメートルからセンチメートルオーダーのチップパッケージング階層では、UCIeなどの標準規格によって、データ移動をメモリバスに近い水準まで高速化しようとしている。さらにセンチメートルから数メートル規模のラックのレベルでは、NVLinkやオープンイーサネット技術が競い合い、複数のプロセッサを高性能計算ドメインとして統合しようとしている。数十メートルから数百メートルのデータセンターのレベルに拡張すると、InfiniBand(インフィニバンド)やAI向けイーサネットに依存して巨大な計算構造を形成する。最終的には複数のデータセンター棟をひとつのシステムとして統合運用するキャンパスレベルの相互接続へと発展する。集算のスケール拡大に伴い、計算能力のボトルネックおよび産業価値も次第に外部へ移動しており、光電融合技術およびスイッチ技術が新たな価値創出の中心となっている。競争の鍵は単一部品の性能向上から、システム全体の協調動作能力へと昇華している。
第2のシナリオは「聯算(計算能力の連携)」であり、主要な目標は計算能力の配置範囲を拡張し、計算能力の広域伝送を可能とすることにある。単一の拠点が電力および用地の制約を受ける場合、ネットワークは拠点間にまたがるリソースプールを支える基盤となる。連算の経済的境界が再定義される中で、距離コストはもはや単純な物理的距離(キロメートル数)だけで測られるものではなく、タスク距離を総合的に評価する必要がある。これには、光ファイバ伝送における物理的遅延コスト、大規模言語モデルの勾配同期に起因する高額な帯域容量コスト、拠点間障害および復旧に関わるレジリエンスコスト、並びにデータの国境を越え転移に伴うデータ主権およびコンプライアンス上のコストが含まれる。これらの課題に対応するため、世界中の海底ケーブル基盤は大規模な高度化を遂げつつあり、大陸横断型のAI計算力バックボーンへと変貌している。たとえば、Meta社がCiena社と提携して敷設した「Bifrost」海底ケーブルは、太平洋横断の大容量シングルキャリア伝送を実現している。また、GoogleのNuvem海底ケーブルは、再生可能エネルギーの優位性を有するポルトガルのデータセンター群へ直接接続されている。さらに、連算は地上および海底ネットワークの枠を超え、宇宙空間へと拡大しつつある。軌道上で生成されるデータ量の急増により、計算能力をデータ発生源の近傍に配置する必要性が高まっている。衛星間光通信リンクと宇宙・地上間データ伝送技術を組み合わせることで、宇宙AIネットワークは軌道上で直接、初期的なデータ処理や圧縮を実行できるようになり、地上へのデータ転送に必要な帯域負荷を大幅に低減できる。その結果、宇宙と地上を一体的に統合した新たな計算アーキテクチャが形成されつつある。
第3のシナリオは「送智(インテリジェンス・デリバリー)」である。AIのデリバリー(提供)能力を向上させ、企業および一般消費者が確実に利用可能とすることに主眼を置く。フィジカルAI(Physical AI)の台頭に伴い、通信トラフィックの構造は根本的な転換を遂げている。従来のネットワークトラフィックはクラウド上のコンテンツをダウンロードする下り通信に大きく依存していた。しかし現在ではカメラ、センサー、ロボット、自動運転車から生成される膨大なデータが、計算ノードへ即時にアップロード(上り)される必要があり、上り通信がタスク実行におけるクリティカルパス(重要経路)となっている。この変化により、通信事業者には通信能力の全面的な高度化が求められている。単なる帯域提供から脱却し、サービスレベルアグリーメント(SLA)によって品質が保証されたインテリジェントなサービス提供へと転換しなければならない。通信業界における価値の単位もまた、音声通信時代の「通話分数」、インターネット時代の「データ通信量」から、AI時代の「タスク提供回数(Token)」へと進化しつつある。世界の主要通信事業者も相次いで戦略展開を進めている。例えば、ソフトバンクはAI-RAN(AI Radio Access Network)を活用してロボット制御サービスを提供している。NTTドコモは計算資源をエッジ環境や工場現場へ拡張し、ネットワーク側から推論処理の実行場所を制御する仕組みを推進している。T-Mobileはデバイス、エッジ、クラウド間の動的なリソース調達(オーケストレーション)を重視しており、SKテレコムはAIネイティブな統合伝送ネットワークの構築を積極的に進めている。これらの動向は、計算能力の提供およびタスク保証における制御ポイントを掌握することが、新時代における通信事業者の核心的競争力となりつつあることを示している。
台湾AI運送能力エコシステムとコンピューティングとネットワークの融合合
グローバルな「コンピューティングとネットワークの融合(Computing and Network Convergence / CNC)」の潮流の中、台湾の通信事業者もそれぞれの資産の優位性を活かして積極的に参入している。鍾曉君氏によれば、中華電信は計算資源とネットワークを一体的に運営するフルスタック型事業モデルを成長の主軸に掲げ、ハイエンド・コンピューティング・クラウドの構築に加え、IOWN(Innovative Optical and Wireless Network)の全光ネットワークおよび海・地上・衛星を統合したネットワーク資源を組み合わせることで、分散された計算能力をネットワークで結ぶ「連算(広域連携)」の展開に注力している。台湾大哥大(台湾モバイル)は、GPUクラウド(GPUaaS)およびスマートコネクティビティの商用化に重点を置いている。自社で構築した大容量データセンターと企業向け専用回線を活用し、計算資源とネットワークを統合した包括的な法人向けソリューションとして提供している。遠傳電信(ファーイーストーン テレコミュニケーション)は、プログラマブルな接続性および垂直型産業向けのスマート・デリバリー提供に注力している。クラウドとネットワークの統合、およびネットワークスライシング技術を通じて、ネットワーク機能を必要に応じて呼び出せる柔軟なサービスへと転換し、「送智(Intelligence Delivery)」分野の発展を積極的に推進している。
まとめると、通信・輸送能力(運力)は、利用可能な計算能力(Usable Compute)のポテンシャルを根本から解放・活性化しつつある。AIを巡る競争の焦点は、単なる名目上の計算資源やハードウェアの保有量から、異分野間の協調運用、動的なリソースオーケストレーション、そしてサービス品質保証を実現するコンピューティングとネットワークの融合(CNC)システムへと全面的に移行している。将来における産業の核心的価値は、もはや「誰が最も多くの半導体チップを保有しているか」にあるのではない。台湾の産業界にとって、次なるビジネスチャンスはハードウェア部品の受託製造だけにとどまらない。光通信、モバイルネットワーク、コンピューティング・ネットワーク協調協調設備など、通信・輸送能力に関連するエコシステム全般へと広く拡張し、高度なレジリエンスとグローバルな競争力を併せ持つスマート・インフラストラクチャを共同で構築していくことにある。
出典:
- 2026/9/9、『2026 MIC FORUM Fall』中の「躍進 AI Leap」、陳奕伶、鄭兆倫、鍾曉君氏のプレゼンテーション
編集部からの注記:本文は中国語で作成され、Google Gemini AIによって翻訳されました。翻訳内容に相違がある場合は、原文を優先するものとします。原文はこちら:迎戰Token經濟風暴:AI資料中心建設趨勢與運算平台競爭態勢