呉碧娥/北美智権ニュース 編集部
生成AIの発展は、ビジネスの収益化とインフラの最適化を中核とする過酷な競争期に正式に突入し、「トークンエコノミー(Token経済)」が世界のコンピューティングインフラの戦略的版図を全面的に再構築している。人工知能データセンター(AIDC)が従来のサーバールームから、電力を高効率でトークンに変換する「計算能力(算力)工場」へと脱皮する中、産業界の価値測定指標は、単にGPU(画像処理半導体)の計算能力を追い求めることから、エネルギー変換効率と1タスクあたりの生成コストへとシフトしている。資策会(情報工業策進会)産業情報研究所(MIC)は、将来のAIDCの勝敗は、立地の環境的な摩擦を克服し資本調達モデルを再構築することだけではなく、「計算能力とネットワークの融合(算網融合)」という通信技術を通じて、分散したハードウェアリソースを実際に使用可能な計算能力に変換し、端末のニーズに正確に届ける(デリバリーする)ことができるかどうかにかかっていると指摘する。この計算能力の形成からサイト間の配置、そしてスマートなデリバリーに至るまでの基層アーキテクチャの劇的な変革は、台湾のテクノロジーサプライチェーンに未曾有の機会をもたらしており、産業がハードウェアの受託製造から「システムレベルのパフォーマンス統合ハブ」へと歴史的なアップグレードを遂げることを全面的に推進している。
AIDCコンピューティングプラットフォームの競争が白熱化
ChatGPTが巻き起こした生成AIの波が3年を経て、生成人工知能の発展は初期の技術デモ段階を越え、ビジネスの収益化とインフラの計算能力の最適化を中核とする過酷な競争期に正式に突入した。「トークンエコノミー」と呼ばれるこの波の中で、人工知能産業の度量衡(測定基準)に根本的なパラダイムシフトが起きている。世界のAI推論におけるトークン使用量は前年比4.73倍という驚異的なスピードで成長しており、クラウドサービス事業者の未充足の計算能力契約額は2.5兆米ドルにまで累積している。市場の焦点が単なるGPUの理論的な浮動小数点演算能力の追求から、1ワットの電力でいくらのトークンを産出できるか(Token/W)、そしてトークン1単位あたりの生成コスト(Token/$)へと全面的にシフトする中、「トークンエコノミーの嵐」と呼ばれるこの産業の地殻変動は、AIデータセンター(AIDC)のビジネスモデルを再構築しただけでなく、台湾のサーバーおよびシステム統合サプライチェーンに新たな成長の窓を開いた。資策会産業情報研究所のシニア産業アナリストである陳奕伶は、人工知能データセンターが電力をトークンに変換するデジタル工場になったことは、基層のコンピューティングプラットフォームの競争状況を深く変化させたと同時に、台湾のテクノロジーサプライチェーンにハードウェアの受託製造からシステムレベルのパフォーマンス統合ハブへと向かう歴史的なアップグレードの契機をもたらしたと指摘する。
計算能力を売ることからトークンを売ることへ:AIDCはデータセンターの定義を書き換えている
従来のデータセンターの本質は、ストレージスペース、クラウドの計算能力、およびソフトウェアツールのレンタルサービスを提供することであり、重要な制限はサーバールームのスペースとIT予算にあり、効率は電力使用効率(PUE)またはスペース利用率で測定されていた。しかし陳奕伶は、次世代のAIデータセンターは単なるストレージとコンピューティングリソースのレンタル場所ではなく、より「電力をトークンに変換する工場」のようなものであると指摘する。その重要な制限はもはやサーバールームの広さではなく、十分な外部電力を取得できるかどうかであり、効率の指標もPUEから「Token/W」および「Token/$」へと変わった。すなわち、所定の電力供給の下で、どれだけの価値を産出できるかである。
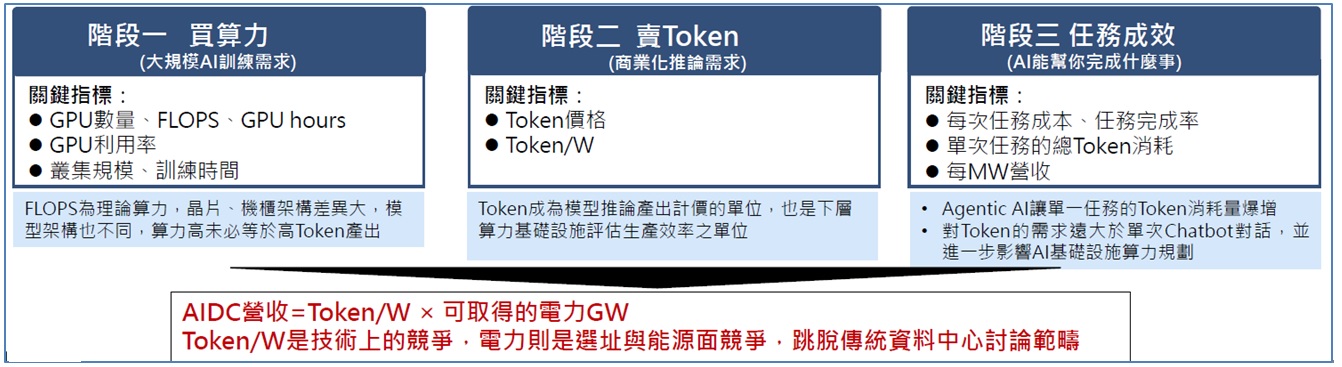
このような価値測定方法は、AI産業の発展における3つの段階の変化も反映している。第1段階は「計算能力の購入」であり、大規模な学習(トレーニング)の需要がGPUの数量や計算能力の利用率などの指標を推進した。第2段階は「トークンの販売」であり、商業化された推論の需要が台頭し、トークンの価格と1ワットあたりの産出パフォーマンスが中核的な指標となった。そして現在は第3段階の「タスク成果期」に突入しており、焦点は人工知能が人類のためにどのような具体的なタスクを完了できるかへと移り、測定基準は1タスクあたりの総トークン消費量とタスクごとの実行コストへと変化した。特にエージェント型AI(Agentic AI)の台頭後、トークンに対する需要は過去の単なるチャットボットの対話をはるかに上回り、市場には明確な「ジェボンズのパラドックス(Jevons
Paradox)」効果が現れた。つまり、トークンの生成コストが安くなればなるほど、応用の範囲が広がり、結果として全体的な計算能力の需要が逆にリベンジ的な成長(急激な反発成長)を示し、インフラの供給拡張スピードさえも上回っているのである。現在、世界の主要なクラウドサービス事業者における未充足の計算能力契約の累積はすでに2.5兆米ドルに達しており、各事業者は自社で計算能力工場を建設するだけでなく、短期的な計算能力のギャップを埋めるために、長期的な計算能力契約を通じて互いに支援し合う動きを積極的に進めている。
コンピューティングとメモリのボトルネックを突破する:Agentic AIがもたらす全く新しい課題
コンピューティングプラットフォームの競争状況を理解するには、推論トークンの生成コストと技術的ボトルネックを深く分解しなければならない。人工知能サーバーは本質的には1台のトークン生成器であり、その動作リンクは主に2つの段階に分かれる。第1段階はプリフィル(Prefill)であり、これは計算集約的なプロセスで、プロセッサはユーザーが入力したすべてのプロンプト(Prompt)を一度に演算し終えなければならず、この段階のボトルネックはGPUの絶対的な計算能力にある。第2段階はデコード(Decode)であり、これはメモリ帯域幅の需要が極めて高いプロセスで、新しいトークンを生成するたびに、システムはモデルの重みを繰り返し読み取り、演算を行い、再び高帯域幅メモリ(HBM)に書き戻さなければならない。この一文字ずつ生成するプロセスは、メモリ帯域幅に極めて大きな試練をもたらす。
アプリケーションのシーンが簡単な質疑応答から複雑なエージェント型タスクへと移るにつれ、メモリのボトルネックはさらに厳しさを増している。Agentic
AIがタスクを実行する際、エージェント実行環境(Agent Runtime)のオーケストレーションに依存し、ツールの実行レイヤーと大規模言語モデルの間で絶えず反復的なループを行わなければならない。システムは絶えずコンテキストを検索し、プログラムコードを実行し、データベースとインタラクションを行い、そしてその結果をコンテキストにフィードバックして次のラウンドの推論を行わなければならない。これは、ループごとの推論において、絶えず新しく追加されるコンテキストを再処理しなければならないことを意味し、結果としてキーバリュキャッシュ(KV Cache)の容量需要が階層を超えた爆発的な成長を示すことになる。
台湾産業のアップグレードの契機:ハードウェア受託製造からシステムレベルのパフォーマンス統合ハブへ
AIDCコンピューティングプラットフォームの劇的な進化は、台湾のテクノロジーサプライチェーンに未曾有の価値再構築の機会をもたらしている。世界貿易データの変化から、台湾産業の役割の脱皮をはっきりと見て取ることができる。近年、台湾は韓国からハイエンドのメモリチップと論理回路を大量に輸入し、国内で高付加価値のシステム組み立てとテストを行っている。データによると、高性能GPUカードを含む関連製品の輸出額は爆発的な成長を示しており、2026年には最大1,000億米ドルのGPUカードが米国へ輸出され、完成品のサーバーは米国、マレーシア、アイルランドなど、世界のデータセンター拡張の中核ハブへと大量に輸出されると予測されている。これは、台湾がすでに単なる部品サプライヤーではなく、世界の計算能力インフラの中核的な統合拠点となっていることを説明している。
陳奕伶は、トークンエコノミーのアーキテクチャの下で、AIDCの売上高は4つの重要な指標と密接に関連していると指摘する。それは、データセンターの立ち上げスピード(TTFT)、生産効率(Tokens/Watt)、システムの信頼性(MTBI)、および設備の使用ライフサイクルである。これら4大指標こそが、台湾のサプライチェーンが腕を振るうことのできる新たな戦場である。過去、サプライチェーンの競争力は単一プラットフォームの規模化された製造能力に依存していた。今日、百花繚乱のヘテロジニアス・コンピューティング(異種混合計算)やカスタマイズされたASIC(特定用途向け集積回路)のトレンドに直面し、台湾のODM(相手先ブランドによる設計・製造)企業は、クロスプラットフォームでの迅速な導入と量産能力を備えなければならず、さらにはチップメーカーやクラウド大手と深く共同設計(Co-design)を行う必要があり、これにはサーバーのマザーボード、電源供給アーキテクチャ、先進的な液冷(水冷)放熱技術、およびラックレベルのシステム統合が含まれる。
将来のAIハードウェアの価値は、チップ自体の理論的な計算能力だけでなく、システムレベルのトークン生産効率に目を向けなければならない。台湾の産業チェーンは現在、通信のボトルネックを低減するために、高速コネクタ、銅ケーブルバックプレーン、および光電コパッケージ(CPO)技術を積極的に展開している。同時に、電力システム側では高圧直流送電と高効率のバックアップ電池モジュールを導入し、ラック全体の液冷システムおよびデータセンター・インフラストラクチャ管理(DCIM)システムと組み合わせることで、コンピューティング以外のエネルギー消費を全面的に低減している。台湾のサプライチェーンは世界中の複数の生産拠点で柔軟にレイアウトを行い、最速の納品スピードで顧客のAIDC構築期間の短縮を支援し、自らの価値をハードウェアの受託製造からシステムレベルのパフォーマンス・ソリューションへと拡張して初めて、トークンエコノミーの次なるインフラ競争において戦略的優位な立場を確固たるものにすることができるのである。
AIDC建設を見据えた3大戦略
かつてデータセンターは単に情報を保存し伝送するインフラと見なされていたが、今日のAIデータセンターはすでに実体を持つ製造業の「計算能力工場」へと脱皮している。資策会産業情報研究所の副主任である鄭兆倫は、AIDCはエネルギー、設備、そして建屋を組み合わせ、極めて高い経済価値を備えた有効な計算能力を抽出(精製)していると指摘する。このようなそれ自体が収益化能力を備えた資産特性は、AIDCがすでに計算能力という中間財を生産する重要な施設となっていることを意味している。全く新しい利益獲得方法と評価(バリュエーション)の概念に直面し、産業界の経営戦略は、市場需要の再評価、サイト開発の加速、そして財務計画の調整という3大中核課題を軸に全面的に展開されている。
需要の再評価:クラウドの売上高とソブリン(主権)計算能力の双方向の押し上げ
世界的な計算能力への渇望は、クラウド大手の目覚ましい財務報告にまさに反映されている。Microsoft、Amazon、Alphabet、Oracleなどの大手クラウドサービスプロバイダーの予測を観察すると、クラウド事業は年々上昇しているだけでなく、総売上高に占める割合は2026年には2割から6割以上という歴史的な新高水準に達すると予測されている。AIの計算能力の調達は長期契約が多いため、3大クラウド大手の受注残の増加幅はいずれも倍増に近い。巨額の受注を支えるため、各大手は2026年に驚異的な設備投資(資本的支出)を行う予定であり、オンバランスおよびオフバランスの債務とリースのコミットメントを合算すると、総財務コミットメントはすでに1.6兆米ドルという巨額に達している。
商業市場にとどまらず、各国政府も国家安全保障と科学技術の競争力を確固たるものにするため、次々とソブリン(主権)計算能力の構築に投資している。ソブリン計算能力の発展は多様な様相を呈している。第一のタイプは、国家が直接計算能力の配置権と国内のサーバールームを掌握し(台湾の国家高速網路與計算中心など)、国内産業の発展を優先的に満たすもの。第二のタイプは、国家の実質的なコントロールと世界的な商業輸出を組み合わせたもの(中東諸国の政府系ファンドが設立したAI企業など)。第三のタイプは、ソブリン資本が純粋に財務的投資家として多国籍のAIDCプロジェクトに参加し、主にリスク調整後の財務的リターンに着目するものである。
立地の加速:環境摩擦を乗り越え、電力を主動的に確保する
計算能力の需要が狂乱するに伴い、2027年以降は総計算能力と電力消費量が急激な成長を示すと予想されるが、AIDCの物理的なサイトの拡張は減速の懸念に直面しており、その鍵は日増しに厳しさを増す「環境摩擦(Environmental Friction)」にある。将来の勝敗の分岐点は、誰が最も早く土地を融資可能、電力接続可能、収益可能な計算能力の生産能力へと転換できるかにある。しかし、電力インフラのボトルネック、送電網接続待ちの果てしない行列、高騰する建設コスト、そして水資源や炭素排出などの社会的ライセンス(社会的合意)の要求がすべて巨大な抵抗となり、資本と需要が環境摩擦を解消できる新興地域へ加速的に向かうことを促している。例えば、積極的にグリーンチャネル(迅速な審査体制)を開拓しているマレーシアのジョホール州などがそれにあたる。
立地選定のプロセスにおいて、自家発電の計画はすでに中核的な戦略となっている。冗長な送電網の接続時間と厳格な法規制が、AIDC事業者の目をメーター・ビハインド(需要家側)の自家発電へと向けさせている。世界の政策は、インフラコストが一般大衆に転嫁されるのを避けるため、AIDC事業者自身が必要な電力を創出、融資、および維持することを要求し始めている。同時に、AIDCは主動的にローカル(地域)の容量とシステムのサポートを提供しなければならず、開発業者は計画の初期段階から、商用電力(系統電力)、メーター・ビハインド発電、蓄エネ(エネルギー貯蔵)、およびマイクログリッドを組み合わせたハイブリッド電力アーキテクチャを導入しなければならない。将来のグリーン電力(再エネ電力)の調達は従来の証書売買を超え、政策もAIDCの建設には必ず新規のクリーンな電力と信頼できる電力が伴わなければならないと強力に要求しており、これが事業者に対してエネルギー開発者への正式な転換を促している。
財務の調整:収益モデルの再構築と計算能力の金融化
AIDCが徹底的に計算能力工場へと転換する時、その収益モデルも全面的に再構築されなければならない。従来の単に電力容量だけで価格設定する時代はすでに過去のものとなり、現代のAIDCの販売可能な産出物は極めて多様化している。同じサーバールームが、月額課金の電力スペース、時間単位課金のGPU計算能力、さらにはリクエスト回数に応じた価格設定のモデルサービスを同時に供給する可能性がある。収益モデルは工場の産出物を正確に分解し、設備の世代交代、変換効率、および顧客の信用リスクを考慮しなければならず、そうして初めて受注残がいつ株主へのキャッシュフローに転換されるかを真に推算することができるのである。
鄭兆倫は、数百億米ドルの投資ハードルに直面し、企業自身の信用だけではもはや拡張を支えきれず、AIDCの資産を金融商品としてパッケージ化し、外部の資本市場を導入することが産業発展の必然的なトレンドであると分析する。計算能力の金融化は、初期の企業信用やインフラ担保から、コンピューティング設備、計算能力の生産能力、計算能力契約、さらには将来の計算能力のスポット(現物)および先渡(フォワード)価格を融資の対象とするまでに進化している。最優先の課題は、技術的に異質なGPUと計算能力の生産能力を、金融市場が識別可能で代替可能な標準化された商業単位に変換することである。しかし、資本プールの拡大と金融商品の幾重にもわたるパッケージ化に伴い、システミックな波及リスクもそれに伴って上昇する。一旦計算能力の需要が反転したり、設備の残存価値が大幅に再評価されたりすれば、高度に連動した金融レバレッジが市場をまたぐドミノ効果を引き起こす可能性がある。計算能力の恩恵(ボーナス)を享受する一方で、精密なリスク管理と健全な財務規律こそが、事業基盤を確保するための根本的な道である。
通信の運送能力が使用可能な計算能力を解放する:前瞻(未来を見据えた)AIDC外の「算網融合(計算能力とネットワークの融合)」トレンド
物理的なサイトの電力と土地資源が天井に達した時、単に構築された計算能力(Installed
Compute)を、企業、消費者、端末機器がいつでも利用できる真に使用可能な計算能力(Usable
Compute)にいかに転換するかが、次世代の人工知能インフラの勝負を決定づける鍵となっている。
AIDCを建設し、計算能力を保有した後の3つの重要な問題
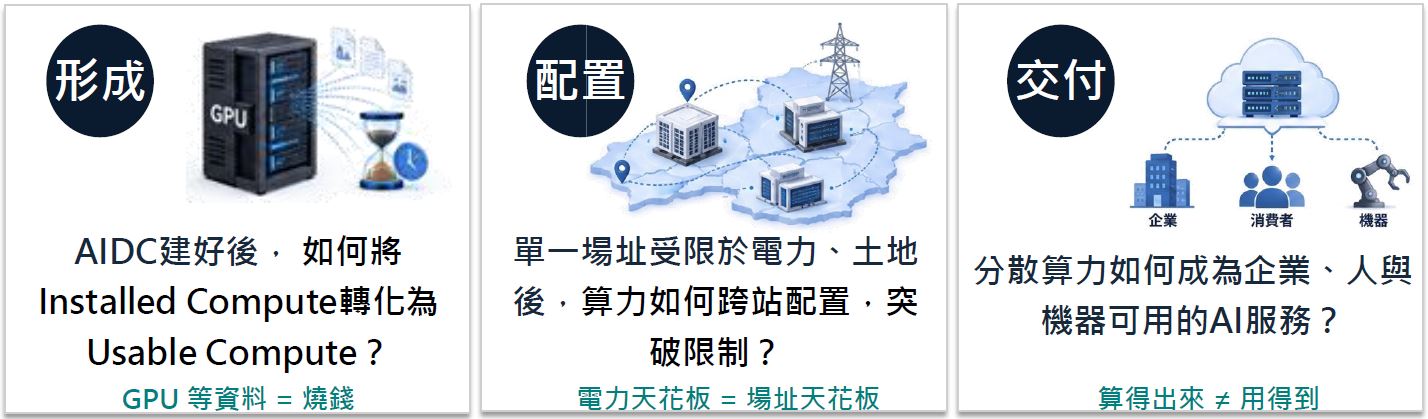
資策会産業情報研究所のシニア産業アナリストである鍾曉君は、AIDCが竣工し電力が整ったからといって、計算能力がすぐに実際に使用可能なサービスに転換されるわけではなく、事業者はまず3つの関門を越えなければならないと指摘する。第1の関門は「形成」である。AIDCの構築が完了した後、名目上インストール(設置)が完了した計算能力(Installed Compute)を、いかにして真に使用可能な計算能力(Usable Compute)に転換するか。もし効果的に転換できなければ、いくら多くのGPUがあっても、それは継続して資金を燃やし続ける遊休資産に過ぎない。
第2の関門は「配置」である。単一のサイトは往々にして現地の電力供給と土地の取得に制限される。一旦天井に突き当たった時、制限を突破するために計算能力をサイト間でどのように配置すべきか。電力の上限は実際にはサイトの規模の上限とも等しい。第3の関門は「デリバリー(交付)」である。計算能力が複数の場所に分散した後、これらの分散したリソースをいかにして企業、一般消費者、そして各種機器が実際に利用できるAIサービスへと真に転換するか。なぜなら、計算できるということが、そのまま利用できるということを意味するわけではないからである。
鍾曉君は、「AIDCの外」が指すのはサーバールームの塀の外という物理的な空間ではなく、計算能力が単一のサイトを離れた後に直面しなければならない通信の問題であると強調する。チップとパッケージングが「どのように計算能力を作るか」を決定し、AIDCと電力が「どこに計算能力を構築するか」を決定し、さらにロボットや各種アプリケーションが「計算能力で何をするか」を決定する。それに対し、通信の運送能力は最後にして最も重要な問い、すなわち計算能力が一体「どのように使用されるべきか」に答える役割を担うのである。
計算能力発展の後半戦:「どれだけ速く計算できるか」から「どのようにつなぐか」へ
MICの観察によると、大手テクノロジー企業の経営トップは最近、一斉に計算能力の競争の重心が、単一チップの演算速度から、システム間でいかに効果的に相互接続するかに移りつつあると指摘している。NVIDIAの黄仁勳(ジェンスン・フアン)CEOは、Computex 2026の講演において、データセンターのコンピューティング・アーキテクチャはもはや単一のノードにとどまらず、ネットワーク層へと全面的に拡張していると明確に指摘した。インフラストラクチャの接続においては、銅線が使えるところは銅線を使い、光ファイバーが必要なところは光ファイバーを使うという原則に従い、光通信技術を通じて横方向および地域をまたいだシームレスな拡張を実現する。ネットワーク・通信チップ大手のMarvellも、人工知能インフラストラクチャの次なるボトルネックはもはや計算能力やメモリ容量ではなく、低消費電力かつ低遅延のネットワークを通じて、膨大なリソースを1台のスーパーコンピューターに繋ぎ合わせることができるかどうかにかかっていると強調している。Microsoftが発表した次世代人工知能データセンター・アーキテクチャのFairwaterプロジェクトでは、さらに専用の光ファイバーを展開し、マルチパスの信頼性の高い接続プロトコルを開発することで各サイトを直列に繋いでいる。これは、異なる人工知能のワークロードには全く異なる位置の弾力性とネットワーク条件が必要であることを示している。同期学習(トレーニング)に必要な極超低遅延から、エッジ推論や端末アプリケーションの分散処理に至るまで、通信ネットワークはデータ伝送、同期協調、タスクのオーケストレーションなど、多次元の課題を解決しなければならない。
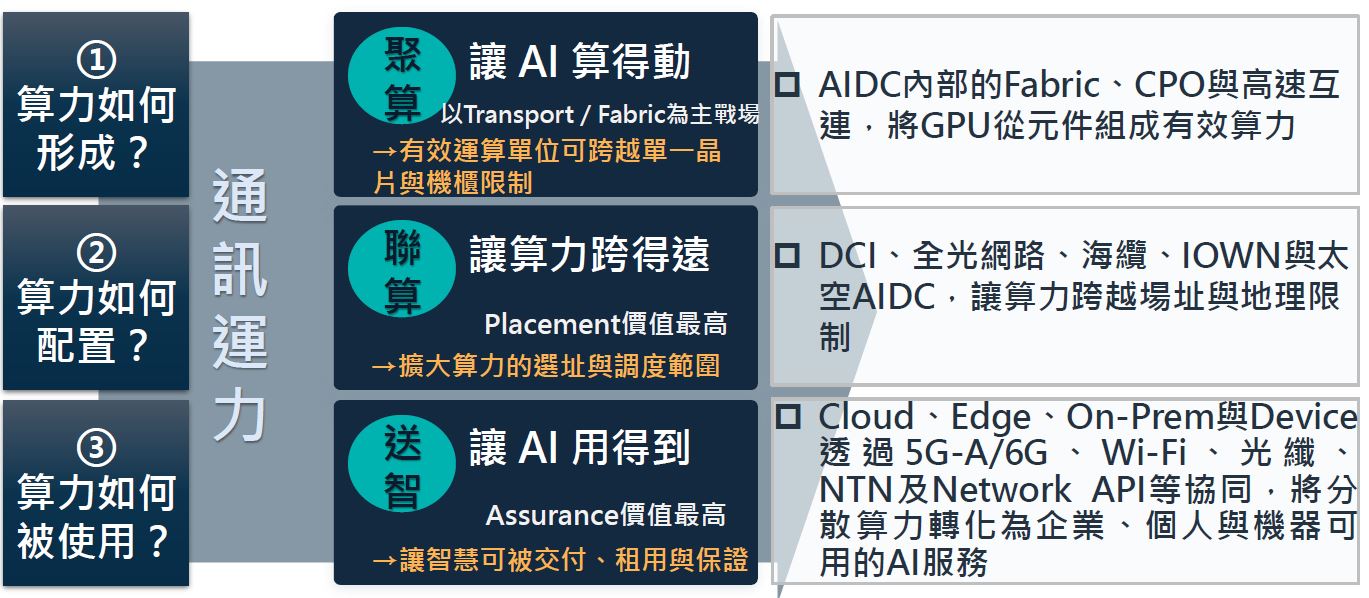
AI計算能力の3つの通信シーン(シナリオ):聚算(計算能力の集約)、聯算(計算能力の連携)、そして送智(インテリジェンスのデリバリー)
計算能力のポテンシャルを徹底的に解放するため、通信の運送能力の発展は「聚算」、「聯算」、「送智」の3つの重要なシーンに要約できる。これら3つは段階的に発生するものではなく、同時に併存する通信アーキテクチャの転換である。
第1のシーンは「聚算(計算能力の集約)」であり、その目的は計算能力の形成効率を高め、人工知能を動かせるようにすることである。集約の尺度は絶えず拡大しており、競争の焦点も単一チップからシステムの相互接続へと移っている。ミリメートルからセンチメートルのチップパッケージのレベルでは、UCIeなどの標準を通じてデータ移動をメモリバスに近づけている。センチメートルから数メートルのラックのレベルでは、NVLinkやオープンイーサネット技術が互いに競争し、複数のプロセッサを単一の高性能演算ドメインに繋ぎ合わせようと試みている。数十メートルから数百メートルのデータセンターのレベルに拡張すると、InfiniBandやAIイーサネットに依存して巨大なコンピューティングファブリックを形成する。最終的には建物間をまたぐキャンパスレベルの相互接続にまで拡張され、複数のサーバールームを同じシステムと見なしてスケジューリング(ディスパッチ)を行う。集約の尺度が拡大するにつれて、計算パフォーマンスのボトルネックと産業の価値も次第に外側へとシフトしており、光電融合とスイッチ技術が新興の価値源泉となり、競争の鍵は単一コンポーネントのパフォーマンスからシステム全体の協調動作能力へとアップグレードしている。
第2のシーンは「聯算(計算能力の連携)」であり、その中核的な目標は計算能力の配置範囲を拡張し、計算能力を遠くまで跨がせることである。単一のサイトが電力や土地によって制限された場合、ネットワークがサイトを跨ぐリソースプールの土台となる。「聯算」の経済的境界の再構築において、距離のコストはもはや物理的なキロメートル数を見るだけではなく、タスクの距離を総合的に評価しなければならない。これには、光ファイバー伝送の物理的な遅延コスト、大規模モデルの勾配同期に必要な高額な容量コスト、サイト間の障害と回復のためのレジリエンス・コスト、およびデータの国境を越えた伝送における主権およびコンプライアンス・コストが含まれる。これらの課題に対応するため、世界中の海底ケーブルのインフラは現在大幅なアップグレードを経ており、大陸をまたぐ人工知能の計算能力バックボーンへと変貌しつつある。例えば、MetaとCienaが協力したBifrost海底ケーブルは太平洋を横断する大容量のシングルキャリア伝送を提供し、GoogleのNuvem海底ケーブルは再生可能エネルギーの優位性を持つポルトガルのキャンパスと直結している。地上と海底のネットワークに加え、「聯算」はさらに宇宙空間へと向かっている。データが軌道上で大量に生成されることで、計算能力はデータソースに近づく必要に迫られており、衛星間光リンクと宇宙・地上間のバックホール技術の協同を通じて、宇宙の人工知能ネットワークは直接軌道上で初期のデータ処理と圧縮を完了させ、バックホール帯域幅の圧力を大幅に低減し、全く新しい「天地一体化」のコンピューティング・アーキテクチャを形成することができる。
第3のシーンは「送智(インテリジェンスのデリバリー)」であり、そのポイントは人工知能のデリバリー能力を増進し、企業や消費者が確実に利用できるようにすることにある。フィジカルAI(Physical AI、実体人工知能)の台頭に伴い、通信トラフィックの構造に根本的な逆転が起きている。過去、ネットワークのトラフィックはクラウドコンテンツのダウンロードに高度に集中していたが、今日ではカメラ、センサー、ロボット、自動運転車からの大量のデータがリアルタイムで演算ノードにアップロードされる必要があり、上りのトラフィックがタスク実行のクリティカルパスとなっている。これは、通信事業者の通信能力の全面的なアップグレードを迫っており、帯域幅の提供から、サービスレベルアグリーメント(SLA)の保障を備えた「スマートなデリバリー(インテリジェント・デリバリー)」の提供へと転換しなければならない。通信業界の価値単位は、音声時代の通話分数、インターネット時代のデータ通信量から、人工知能時代のタスクのデリバリー回数(トークン)へと進化を遂げている。世界的な指標となる通信事業者は次々とレイアウトを展開しており、例えばSoftBankは人工知能無線アクセスネットワーク(AI-RAN)を通じてロボット制御サービスを担い、NTT DOCOMOは計算能力をエッジと工場に拡張し、ネットワークから直接推論位置をコントロールし、T-Mobileはデバイス、エッジ、クラウドの動的なリソーススケジューリングを強調し、SK telecomはAIネイティブの融合伝送ネットワークを積極的に推進している。これらの発展は、計算能力のデリバリーとタスクの保障のコントロールポイントを掌握することが、新しい時代における通信事業者の核となる競争力になったことを示している。
台湾AI運送能力エコシステムと算網融合
グローバルな「算網融合(計算能力とネットワークの融合)」の波の中で、台湾の通信事業者もそれぞれの資産の優位性を活かして積極的に参入している。鍾曉君は、中華電信は計算能力とネットワークのフルスタック型の運営を発展の主軸とし、ハイエンドコンピューティングクラウドを展開し、さらにIOWNオール光ネットワークと海底ケーブル・衛星ネットワークのリソースを組み合わせることで、分散した計算能力をネットワークに繋ぎ合わせる「聯算」のレイアウトに専念していると指摘する。台湾大哥大(台湾モバイル)は、サービスとしての計算能力(GPUaaS)とスマートコネクティビティの商業化に焦点を当て、自社構築の大容量データセンターと企業向け専用線を利用して、計算能力とネットワークを完全な企業向けソリューションとしてパッケージ化している。遠傳電信(ファーイーストーン)は、プログラマブルな接続と垂直産業の「スマートなデリバリー(送智)」に重点を置き、クラウドとネットワークの統合およびネットワークスライシング技術を通じて、ネットワーク能力をいつでも呼び出せる柔軟なサービスへと転換し、送智アプリケーションの発展に全力を注いでいる。
総合すると、通信の運送能力は使用可能な計算能力を徹底的に解放しつつあり、人工知能の競争は、名目上の計算能力のハードウェア構築から、領域横断的な協調、動的なスケジューリング、およびサービスの保障を備えた「算網融合」体系へと全面的にシフトしている。将来の産業の中核的な価値は、もはや誰が最も多くのチップを所有しているかだけに局限されず、誰が計算能力の配置位置を正確に決定し、最も効率的な伝送経路を計画し、最終的なスマートアプリケーションの完璧なデリバリーを確保できるかにある。台湾産業にとって、次なるビジネスチャンスはハードウェア部品の受託製造にとどまらず、光通信、モバイルネットワーク、計算・ネットワーク協調設備など、通信運送能力に関連するエコシステムへと広く拡張し、共に高度なレジリエンスとグローバルな競争力を備えたスマートインフラストラクチャを構築することになるだろう。
出典:
- 2026/9/9、【2026 MIC FORUM Fall】「躍進 AI Leap」、陳奕伶、鄭兆倫、鍾曉君のプレゼンテーション
編集部からの注記:本文は中国語で作成され、Google Gemini AIによって翻訳されました。翻訳内容に相違がある場合は、原文を優先するものとします。原文はこちら:迎戰Token經濟風暴:AI資料中心建設趨勢與運算平台競爭態勢