吳碧娥╱北美智權報 編輯部
全球人工智慧加速由基礎模型訓練轉向具備自主執行力的代理人工智慧(Agentic AI),帶動雲端伺服器運算架構深層變革,更引爆動態隨機存取記憶體(DRAM)長達數年的結構性緊縮。隨著雲端巨頭採購重心全面轉向AI應用,推升伺服器CPU出貨與多核心配置快速膨脹,然而受限於原廠先進製程微縮瓶頸,位元供給增幅顯著放緩,使伺服器DRAM供需缺口一路擴大並延續至2027年。在此波緊縮循環中,高頻寬方案成為價值重塑的核心樞紐;記憶體原廠傾全力將逾七成晶圓產能重押於高頻寬記憶體(HBM)與伺服器高階規格,合計霸占65%總供給,嚴重排擠傳統消費性市場。從DDR5傳輸速率推升至HBM4單晶粒架構革新,記憶體已躍升為決定算力變現速度的關鍵戰略底牌。面對2027年供給緊張確立的新局,台灣廠商必須深耕高頻寬技術的半導體供應鏈,才有機會掌握下一輪價值重組的話語權。
根據TrendForce預測,受惠於AI算力需求爆發與產品世代升級,2027年全球HBM產業營收將年增超過230%,一舉突破2000億美元大關[1]。在無塵室空間不足、半導體設備交期過長與先進封裝產能受限的物理極限下,2028年前市場難以出現顯著的有效供給增量,促使2027年HBM混合平均售價(Blended ASP)預估年增達121%至122%,來到每Gb 3.7美元的歷史新高,高階HBM4產品甚至將突破每Gb 5美元[2][3]。KeyBanc資本市場報告更指出,隨著三星(Samsung)與SK海力士(SK hynix)的長期供應合約(LTA)換約價格陸續反映至市價,2027年第一季HBM價格將出現80%至100%的季增幅,單顆HBM4報價更將從2026年的500至550美元飆升至1400美元以上,帶領記憶體原廠全面進入超額毛利時代[4][5]。
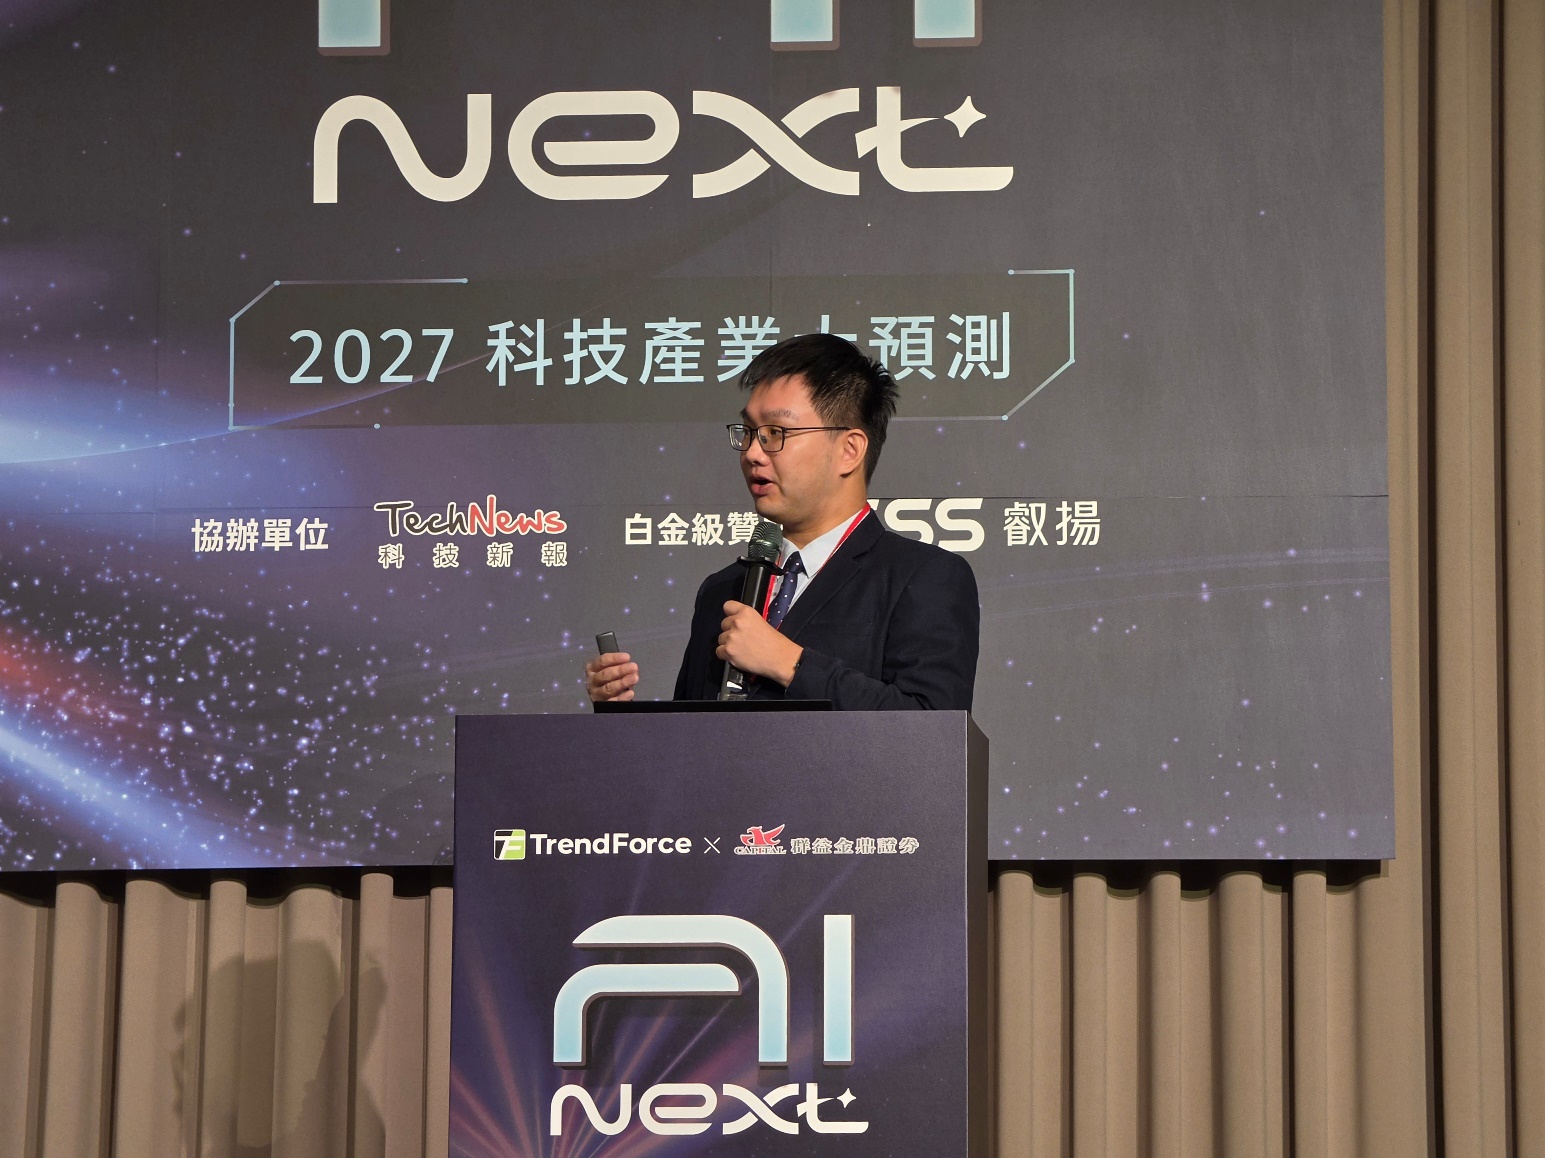
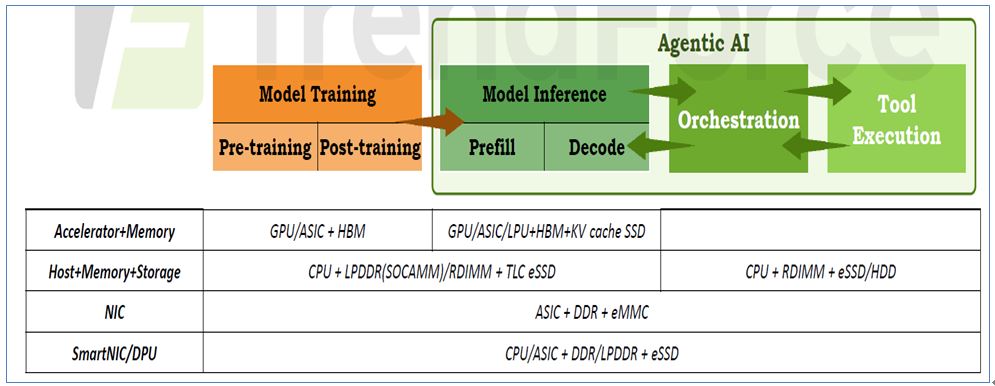
全球人工智慧發展在歷經數年的基礎模型訓練(Model Training)後,正迎來一場深刻的架構典範轉移。集邦科技(TrendForce)半導體研究處資深分析師許家源在「2027科技產業大預測」研討會上指出,自2025年底至2026年首季起,代理人工智慧(Agentic AI)呈現爆發式成長,推動北美雲端服務供應商(CSP)的採購核心全面倒向具備實質商業變現能力的AI應用。這項技術躍進不僅要求系統具備高效率的模型推論能力,更牽動了後續的多子代理編排(Orchestration)與工具調用執行(Tool Execution),促使伺服器架構由過去側重單一GPU叢集,全面擴展為結合高效能AI伺服器與通用型伺服器(General Server)的多層次協同體系。
許家源指出,典型的AI運算流程已由傳統的預訓練(Pre-training)與後訓練(Post-training),延伸至長上下文推論的提示預填(Prefill)與輸出解碼(Decode),進而進入多代理協同的實體任務執行階段。在推論解碼階段,神經網路前饋運算(FFN)對延遲要求極為嚴苛,推動了LPU(語言處理單元)的崛起;而在處理超長文本推論時,大量生成的鍵值快取(KV Cache)則需藉由CPU、DPU、伺服器專用RDIMM記憶體以及如日本鎧俠(KIOXIA)的XL-FLASH或韓國三星(Samsung)的Z-NAND等超低延遲KV-cache專用SSD進行卸載與分流。更關鍵的是,在負責排程與工具執行的環節,大量依賴傳統x86架構CPU搭配大容量RDIMM及小型壓縮附加記憶體模組(SOCAMM)來承載非模型運算工作。這導致2026年上半年起,市場對RDIMM與伺服器CPU的需求呈現猛烈上修,徹底顛覆了過往僅聚焦HBM的單一視角。
大模型商自研晶片掀新興雲端浪潮
在市場參與者結構上,許家源特別指出新興大模型業者(Model Providers)引發的生態裂變。過去如OpenAI與Anthropic等AI大廠多半依賴微軟、亞馬遜等超大規模資料中心(Hyperscalers)採購算力;然而自2026年下半年起,這類模型巨頭開始加速自建算力戰場,爭相發布自研ASIC晶片計畫,例如OpenAI的Halapeño專案已完成測試並展開供應鏈召集,Anthropic亦全力跟進。這類新興雲端廠商(New Cloud)加入建置自研算力與後續配套通用伺服器的行列,使記憶體原廠在HBM、RDIMM及伺服器CPU的訂單上迎來前所未見的增量動能。
與此同時,硬體架構解決方案亦出現極具震撼力的交叉變革。許家源揭露,近期如NVIDIA針對推論市場重新復活的Rubin CPX晶片架構,採用外掛SOCAMM與RDIMM模組設計;而更具顛覆性的趨勢在於ASIC晶片內部架構的演進。受制於記憶體合約報價持續暴漲,以第四季RDIMM合約價格推算,一片12吋DRAM晶圓產出可為原廠創造高達8萬美元的驚人營收,其單位價值已大幅超越台積電2奈米或3奈米的晶圓代工牌價。在極端經濟效益的拉扯下,部分ASIC設計陣營選擇跳脫外接昂貴且高延遲DRAM的框架,轉而在晶片內部大幅擴增靜態隨機存取記憶體(SRAM)的配置面積,以極致的晶片內快取支援低延遲即時推論。這種將運算與記憶體深度融合的SRAM增配邏輯,正成為高頻寬方案在特殊推論場景下的強勁競爭者。
2027年記憶體位元面臨結構性短缺
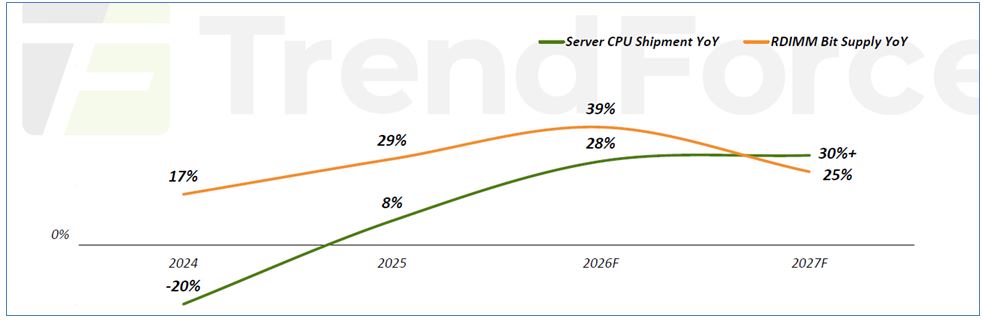
針對整體產業最為關注的供需平衡點,許家源直言,記憶體供給緊張格局將毫無懸念地一路延續至2027年。回顧歷史數據,2024年全球伺服器CPU出貨受庫存調整衝擊而年衰退20%,彼時RDIMM位元供給年增率仍達17%;2025年伺服器出貨重啟回溫、年增8%,帶動RDIMM供給增長29%;進入2026年,伺服器CPU出貨預估大幅增長28%,原廠全力衝刺使RDIMM位元供給攀升至39%的擴產高峰。
然而,供需天平將在2027年遭遇嚴重失衡。許家源以保守情境(Bear Case)預估,2027年全球伺服器CPU顆數出貨年增率至少落在30%以上;若以基準情境(Base Case)評估,年增率更將高達40%至45%,其中AMD與ARM架構處理器的成長動能將大幅超越均值。更致命的供需剪刀差在於運算核心數(Core Counts)的非線性膨脹:目前業界基準為單顆CPU核心需搭配8GB的DRAM,隨著多核心趨勢加速推進,伺服器所需的記憶體位元總量增速遠遠甩開CPU整機出貨量。相較之下,2027年全球RDIMM位元供給年增率卻受限於製程轉換瓶頸大幅減速至25%;即便將新導入的SOCAMM納入計算,兩者合計供給增長僅35%至40%,依然顯著落後於伺服器端40%至45%的實質需求位元增幅。許家源總結,在當前的硬體瓶頸鏈條中,晶圓代工產能是限制CPU產出的首要瓶頸,而伺服器DRAM更是整體科技產業「瓶頸中的瓶頸」。
美中兩大市場採購策略呈強烈對比
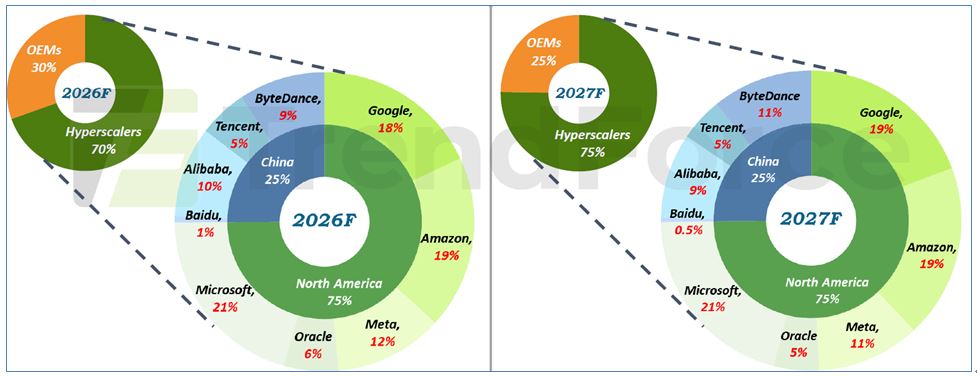
在全球資料中心採購格局上,需求呈現極度向北美寡占巨頭傾斜的態勢。集邦科技統計顯示,2026年全球伺服器DRAM採購版圖中,超大規模業者(Hyperscalers)占比達70%,傳統伺服器品牌與代工廠(OEMs)占30%;至2027年,超大規模業者的比重將進一步擴大至75%,OEMs則被擠壓至25%。在超大規模客戶群體中,北美四大巨頭(微軟、亞馬遜、Google、Meta)加上甲骨文合計高達75%,中國四大巨頭(字節跳動、阿里巴巴、騰訊、百度)則占25%。許家源點出,光是微軟一家的伺服器DRAM採購總量,就足以超越全球所有個人電腦(PC)產業一年所消耗的DRAM位元總和。
更值得密切觀察的是美中兩大市場在採購策略上的強烈對比。許家源透露,近一至兩個月內中國市場出現了明顯的需求亂流,以阿里巴巴為首的中國CSP,因伺服器設計檢討而在大容量記憶體採購上出現顯著的「降容、降規」現象。由於記憶體晶圓生產週期長達兩個季度以上,原廠根本無法即時轉產以迎合急轉直下的中小容量規格,導致中國客戶未提貨的大容量DRAM只得全數轉銷至北美市場。反觀北美市場,無論是微軟、亞馬遜、Google等老牌巨頭,抑或是新興雲端廠商,整體伺服器DRAM的供需滿足率依然低於八成,市場釋出的多餘配額瞬間即被北美搶購一空。為防止未來斷貨,北美CSP正積極與三大原廠簽署多年期長期供貨協議(LTAs),這使得原廠未來數年的高階產能幾乎被北美巨頭全額鎖定。
2027年製程微縮撞牆期加速無塵室擴建
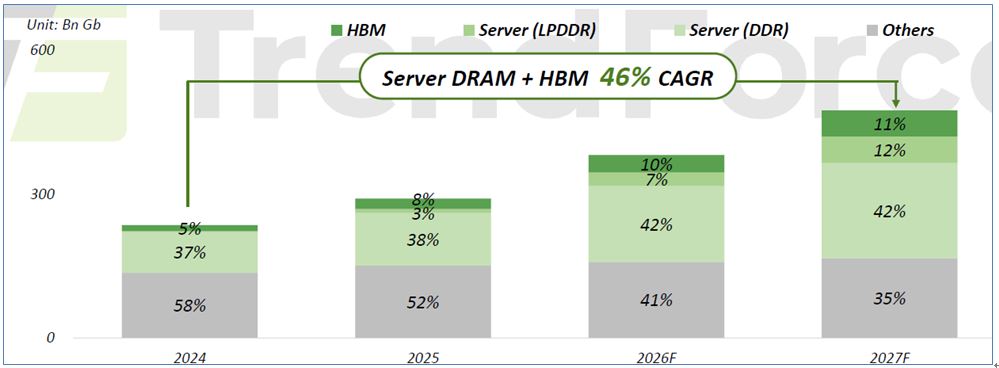
在原廠產能調配方面,高毛利率的伺服器應用正形成巨大的吸力黑洞。集邦科技數據顯示,自2024年至2027年,全球伺服器DRAM與HBM合計位元供給年複合成長率(CAGR)高達46%。在晶圓投片總量上,伺服器相關應用占比已突破七成;若以產出位元數計算,伺服器DRAM加上HBM在2027年底前將占據全球總供給的65%(其中伺服器標準DDR占42%、伺服器LPDDR占12%、HBM占11%),而留給智慧型手機、筆記型電腦及各類消費性電子的總體供給比重僅剩微薄的35%。消費性市場在供給端全面遭到極限邊緣化。
針對原廠技術擴產路徑,許家源分析,2026年全球DRAM位元供給增長達31%,其中僅11%來自新晶圓投片擴張,其餘高達20%全靠先進製程微縮(Process Migration)所貢獻。然而,技術微縮的紅利正迅速逼近物理極限。隨著各原廠在2027年陸續推進至1c nm節點,製程升級所能擠出的位元增益大幅縮水,使2027年位元增長驟降至24%,市場步入製程撞牆期。許家源指出,要維持位元供給增長,原廠必須重啟實質的無塵室空間與新廠建設擴張,這波晶圓廠實體擴產潮預計將於2028年全面放量開出,屆時位元供給增幅方能重回25%以上水準。
高頻寬產品世代交替 DDR5傳輸速率推升與HBM4晶粒成本激增
在具體產品規格方面,伺服器標準記憶體與HBM正全面傾向極致的高頻寬技術方案。許家源指出,伺服器DDR5正經歷劇烈的速度世代交替:2025年下半年起,DDR5 6400 Mbps與前代5600 Mbps報價已正式打平(無價差),在同價加速效應下,6400規格迅速在2026至2027年完成主流市場滲透;與此同時,更高階的7200與8000 Mbps規格則在2026下半年至2027年陸續上市的新處理器平台上呈現並行發展態勢,例如AMD的Venice處理器主力導入8000 Mbps,而Intel的Clearwater Forest、AWS的Graviton以及微軟Cobalt等晶片則傾向採用7200 Mbps。至2027年下半年,7200與8000各占一席之地,但兩者合計市占率仍難以撼動6400的主導地位。然而在中國市場,因成本與能耗考量,即便CPU已升級至支援7200或8000規格,客戶端仍大量維持使用6400 Mbps,再次印證了區域技術落差。
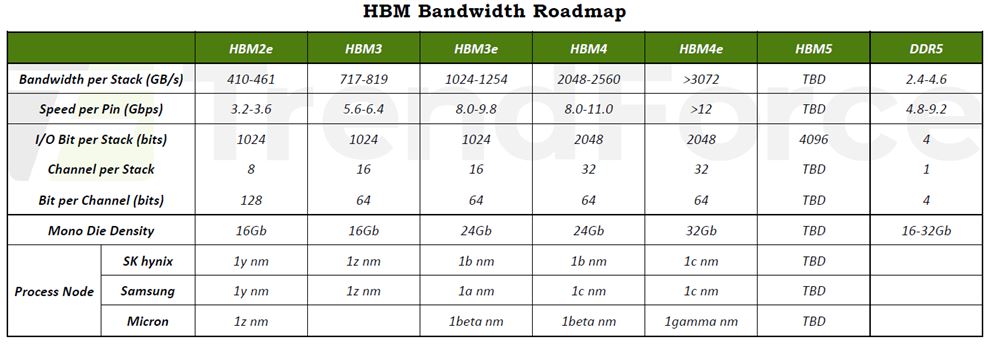
在支撐頂級算力的HBM領域,前段製程微縮與先進封裝技術正迎來革命性突破。隨著HBM4及次世代HBM4e標準確立,I/O位元數由前代的1024 bits直接倍增至2048 bits,並首度導入32通道架構,單堆疊頻寬自HBM3e的1024-1254 GB/s一舉飛躍至2048-2560 GB/s以上,HBM4e更預計突破3072 GB/s大關。然而,頻寬倍增的代價是前段矽穿孔(TSV)數量激增與後段凸塊間距急遽微縮,導致HBM4與4e單顆裸晶(Die Size)尺寸相較前代大幅增加15%至20%,直接墊高了每Gb的生產成本。在三大原廠製程節點方面,SK海力士在HBM3e與HBM4採用1b nm,HBM4e轉向1c nm;三星在HBM3e採用1a nm,HBM4與4e全押注1c nm;美光則在HBM3e與4深耕1beta nm,並規劃於HBM4e推進至導入EUV的1gamma nm製程。技術突圍與產能鎖死,正全面重構全球半導體產業鏈的利潤分配法則。
綜觀整體半導體產業發展,許家源歸納出兩大關鍵核心結論:首先,分析當前及未來DRAM產業動態時,必須認清伺服器應用早已占據絕對核心的主導地位,其晶圓投片與位元消耗比重全面超越傳統消費市場,成為牽動整體半導體景氣榮枯的關鍵引擎。其次,伺服器市場內部呈現深度的美中分化,北美無論是老牌超大規模巨頭抑或是新興雲端廠商,需求強度持續大幅上修且全面追求高頻寬規格升級;而中國市場則在降規降容與成本考量下顯露疲態。這股由Agentic AI引爆的結構性供給緊縮,在2027年結束之前將難以撫平,唯有掌握高頻寬技術與穩定產能布局的企業,方能在此波算力浪潮中立於不敗之地。
給台灣DRAM的未來建議
自HBM4與HBM4e世代起,記憶體不再只是單純的標準化儲存元件,而是高度客製化的系統級晶片[6][7]。針對此一趨勢,台灣IC設計服務(Design Service)與矽智財(IP)廠商應全力配合晶圓代工龍頭的先進封裝聯盟,提前布局支援HBM4與HBM4e超寬介面(I/O數量倍增)的實體層(PHY)IP與控制器設計[8]。此外,雖然HBM4占據近六成營收,但隨著Google持續提高自研TPU在資料中心的部署比例,加上各大CSP自研ASIC晶片百花齊放,2027年HBM3e的位元需求仍具備強勁的長尾支撐[9]。台廠在協助CSP客戶進行ASIC晶片設計定案(Tape-out)時,應提供兼具HBM3e成熟架構與HBM4客製化Base Die的雙軌整合方案,將邏輯運算與記憶體底座的協同設計能力轉化為高毛利的技術護城河。
當國際大型記憶體廠商持續將資源集中於HBM及高效能伺服器DRAM,台灣廠商則可依照自身技術與資本條件,分別朝伺服器DRAM升級、利基型記憶體、高頻寬技術合作及封裝測試等方向發展。尤其需要注意的是,2027年的供給緊張不一定會永久延續。2028年新產能陸續開出後,市場競爭可能再次轉變。對台灣DRAM產業而言,除了追求更大的產能,能否在高頻寬技術、產品差異化、客戶關係與產能管理之間取得平衡,才是長期競爭力的真正關鍵。
備註:
[1] 2026/10/28,鉅亨網:記憶體漲價潮恐延續至2028年!TrendForce估HBM明年營收破2000億美元。
[2] 2026/10/29,TechInsights:Memory Market Outlook 2027: Five Trends Reshaping HBM, DRAM.
[3] 2026/9/29,TrendForce:反映HBM供應持續吃緊,上修2027年HBM價格展望、預估ASP年增達121%。
[4] 2026/10/19,BigGo Finance:KeyBanc看2027年首季HBM價格翻倍,長約換約成漲價引爆點。
[5] 2026/10/6,DIGITIMES:2027年HBM4漲價年增近2倍記憶體原廠進入全面「超額毛利」。
[6] 同註2。
[7] 2026/9/18,BigGo Finance:Micron Confirms TSMC Will Manufacture Next-Gen HBM Base Dies — All Three Major Memory Makers Now on Board.
[8] 同註1。
[9] 同註3。
資料來源:
- 2026/11/5,集邦科技(TrendForce)「2027科技產業大預測」研討會,資深分析師許家源簡報。
|